
GT LAWYERS vous invite à une conférence le 9 novembre 2022 à 16:30
Lieu: CCBC Brasil Hub
1010 Sainte-Catherine Ouest, Suite 200 – Montreal
RSVP: admin@gtlawyers.com.br
Programme
- 16h30: Ouverture Officielle – Ambassadeur Nedilson Jorge, Consul géneral du Brésil à Montréal
- 16h35: Se préparer à s’internationaliser, I’appui d’Investissement Québec International – Véronique Perron, conseillère – Expert Brésil
- 16h45:Conférence “Faire des affaires au Brésil: une vision pratique des questions juridiques” – Anne-Catherine Brunschwig, associée – GT Lawyers
- 17h25: Canada Hub au Brésil – Paulo de Castro Reis, Directeur – CCBC
- 17h35: Cocktail de réseautage – offert par GT Lawyers
- 18h30: Fin de I’événement
Conférencière
Anne-Catherine Brunschwig
Avec l’appui de
Publiée au journal Officiel de la Fédération le 22 septembre 2022, la Loi 14.451/2022 remplace la rédaction des articles 1.061 et 1.076 du Code Civil Brésilien sur les sujets liés à la résolution des associés dans les sociétés à responsabilité limitée. Bien que la publication ait déjà eu lieu, la loi entre en vigueur 30 jours après sa publication, une période établie pour que les entreprises soient informées et s’adaptent aux changements.
La loi en question a été promulguée dans le but de donner un plus grand dynamisme à la prise de décision dans le cadre des sociétés à responsabilité limitée, en réduisant les quorums d’approbation des associés prévus dans le Code Civil Brésilien pour la délibération et l’approbation de certain sujets, comme souligné dessous:
- Nomination d’un administrateur non associé : La rédaction de l’art. 1.061 du Code Civil Brésilien, tel que modifié, établit que l’approbation des deux tiers des associés tant que le capital social n’est pas libéré et de la majorité simple après versement du capital social. Dans le contexte actuel, l’approbation unanime des associés est requise, respectivement tant qu’il n’y a pas de versement et d’au moins les deux tiers d’entre eux après le versement du capital.
- Modification des statuts, constitution, fusion ou dissolution de la société ou cessation de son état de liquidation : ces matières, prévues à l’art. 1.076 du Code civil, dépendent, dans le scénario actuel, de l’approbation des ¾ (trois quarts) des associés. Avec l’entrée en vigueur de la Lei 14.551/2022, la résolution de ces questions dépendra de l’approbation de la majorité simple des associés.
Les changements résultant de la Lei 14.451/2022 rendent les résolutions plus flexibles dans le cadre des sociétés à responsabilité limitée, ce qui génère un impact très favorable sur la routine pratique desdites entreprises.
Ainsi, à compter du 22 octobre 2022, les sociétés qui souhaitent assouplir leurs quorums d’approbation pourront modifier leurs respectifs documents sociaux.
Thiago Timko Buschinelli
Isabella Lourenço Medina
Le 18 juillet 2022, le Décret n° 11.129/2022 est entré en vigueur, remplaçant le Décret n° 8,420/2015 qui réglementait la Loi brésilienne Anticorruption (Loi n° 12,846/2013), qui prévoit la responsabilité administrative et civile des personnes morales pour la pratique d’actes de corruption contre l’administration publique, nationale ou étrangère.
Parmi les nombreux amendements du nouveau Décret, nous mentionnons ci-dessous quelques points pertinents pour les entreprises :
Le premier fait référence aux Programmes d’Intégrité, établissant qu’en plus de sa mise en œuvre, le programme doit être monitoré pour assurer une gouvernance forte et efficace et maintenir une culture d’intégrité. Par conséquent, il ne suffit pas seulement de mettre en œuvre le programme, mais l’entreprise doit également veiller à effectuer un suivi efficace.
Deuxièmement, le Décret souligne l’importance de la prévention en tant que pilier de la gouvernance, ce qui se reflète dans plusieurs dispositions, telles que (i) la nécessité d’allouer des ressources pour structurer le programme et un budget préalablement approuvé par la direction générale ; et, (ii) l’exigence d’effectuer des vérifications préalable (due diligence) lors de l’embauche des fournisseurs, des prestataires de services, des agents intermédiaires, des courtiers, des consultants ; des représentants commerciaux entre autres ; et également, avant d’effectuer du parrainage et des dons.
Troisièmement, le Décret prévoit le partage des données de l’entité juridique, en accordant davantage de pouvoirs aux organismes gouvernementaux dans la phase d’enquête préliminaire, de sorte que, avant même l’ouverture de la Procédure de Responsabilité Administrative (« PAR »), ces organismes peuvent demander des informations fiscales et confidentielles à l’entité juridique pour enquêter sur l’acte illicite présumément commis.
Un quatrième point à souligner est l’augmentation du poids accordée par le législateur dans la mise en place et le maintien d’un programme d’intégrité au sein des entreprises comme facteur pouvant permettre une réduction de l’amende imposée. En vertu de la nouvelle réglementation, la société qui a un Programme efficace en place avant la violation, pourra bénéficier d’une réduction de l’amende allant jusqu’à 5 % (cinq pour cent) de son montant total.
Il est important de rappeler que pour le calcul de l’amende, la consolidation des revenus bruts de toutes les entreprises du groupe économique est prise en considération.
En conclusion, bien que la mise en œuvre d’un programme d’intégrité ne soit pas encore obligatoire, avec cette nouvelle réglementation, le législateur brésilien crée des mécanismes qui peuvent profiter aux entreprises qui ont déjà pris cette initiative et augmente aussi la pression pour que les entreprises adoptent des mécanismes de prévention de la corruption.
Suellen Vargas Lopes
Anne-Catherine Brunschwig
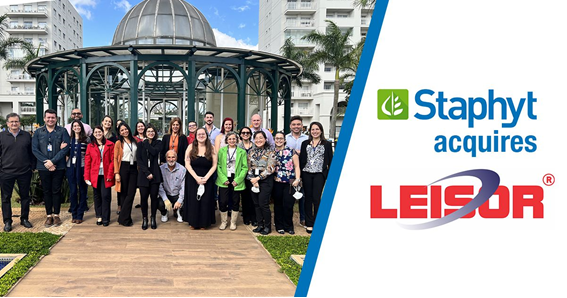
Staphyt, société de recherche contractuelle dans l’agroalimentaire, vient de finaliser sa deuxième acquisition au Brésil avec l’achat de Leisor Legalização de Empresas Ltda, la plus grande société dans le domaine des services réglementaires au Brésil. Selon Luiz Antonio Jose, directeur commercial de Staphyt pour le Brésil, « Leisor est la plus grande acquisition jamais réalisée par Staphyt dans le monde entier et nous place en position de leader en Amérique latine ».
Leisor a été fondée il y a 20 ans par Elaine Silva, après avoir passé de nombreuses années à travailler dans le domaine de la réglementation pour différentes entreprises. Depuis le début, Leisor s’est attaché à mettre sur le marché une équipe d’experts qui s’engagent à répondre aux attentes de leurs clients, mais en personnalisant toujours chaque stratégie en fonction des différents scénarios. Tout au long du processus, Leisor privilégie l’ouverture, la transparence et l’agilité, ce qui permet à ses clients d’avoir une confiance totale dans ses services. En outre, Leisor est la seule société de services réglementaires au Brésil à avoir obtenu les accréditations ISO 9001, ISO14001 et ISO45001, ce qui renforce l’engagement de la société à respecter des normes de haute qualité dans ses services et sa responsabilité en matière d’environnement, de santé et de sécurité.
Leisor dispose d’une équipe dynamique de 26 employés qui travaillent pour des clients non seulement au Brésil mais aussi dans d’autres pays. Le portefeuille de Leisor comprend un large éventail de services tels que :
- l´homologation des pesticides, des biopesticides, des engrais, parmi d´autres produits ;
- l´assistance technique en matière de planification stratégique réglementaire ;
- la formation in-house ou on-site ;
- l´enregistrement de brevets détenus par des tiers, l´analyse de la protection des brevets et l´audit ;
- l´évaluation des enregistrements (dossier/procédure), l´accompagnement aux contrats et négociation avec des tiers en mettant l’accent sur l’enregistrement et le stewardship avec l’accent sur le programme de sensibilisation à la sécurité des produits, impliquant l’enregistrement, les ventes, les fournisseurs et les utilisateurs finaux.
« Avec la société Plurie Soluções Regulatórias que nous avons acquise il y a quelques mois, nous partageons la même vision, les mêmes valeurs et la même mission que Leisor au Brésil. C’est pourquoi nous sommes absolument convaincus que l’intégration de Leisor fera passer les services réglementaires de Staphyt au niveau supérieur en Amérique latine », a déclaré Luiz., disse Luiz.
*Texte envoyé par Staphyt le 23 mai 2022.
Le 26 août 2021, a été adoptée la loi n° 14.195/21, loi sur l’Environnement des Affaires, trouvant son origine dans la mesure provisoire n° 1.040/21.
Considérant que cette loi vise à stimuler l’économie brésilienne qui cherche à se redresser après les conséquences dramatiques de la pandémie de COVID-19, nous avons réalisé une brève étude sur trois thèmes ayant un impact sur le droit des sociétés, à savoir l’émission de billets de commerce par les sociétés (sociétés anonymes, sociétés à responsabilité limitée et coopératives) ; la possibilité pour une société d’avoir un administrateur résidant à l’étranger ; et l’abrogation de la disposition qui établissait des limites à la responsabilité de la société en cas d’actes accomplis par ses administrateurs au-delà de leurs pouvoirs.
En ce qui concerne le premier point, les billets de commerce, il convient de préciser, dans un premier temps, qu’il s’agit d’un instrument de crédit qui était auparavant réglementé uniquement par l’instruction normative n° 566, du 31 juillet 2015, de la Commission des Valeurs Immobilières.
La loi 14.195/21 régit désormais les billets de commerce et prévoit, à l’article 45, qu’il s’agit d’un « titre de crédit non convertible en actions, librement négociable, représentant une promesse de paiement en espèces, émis exclusivement sous forme d’inscription en compte par l’intermédiaire d’institutions autorisées à fournir des services d’inscription en compte par la Commission des Valeurs Mobilières ».
En outre, avec l’avènement de la Loi sur l’Environnement des Affaires, certaines règles imposées par l’instruction normative n° 566/2015 ont été assouplies, et par conséquent, ont été autorisées : (i) l´émission du billet de commerce par toutes les coopératives ; (ii) la forme d’inscription en compte ; et, (iii) la possibilité de paiement périodique de la valeur nominale et des intérêts, par exemple.
La loi édicte également les exigences qui devront être incluses dans l´acte constitutif du billet de commerce, il s´agit notamment de la dénomination « billet de commerce » ; le nom ou la raison sociale de l’émetteur ; le lieu et la date d’émission ; le numéro d’émission et la division en séries (s’il y a lieu) ; la valeur nominale ; le lieu de paiement ; la description de la garantie réelle ou fidéjussoire (s’il y a lieu) ; la date et les conditions d’échéance ; le taux d’intérêt ; la clause de paiement de l´amortissement et du rendement (s’il y a lieu) ; la clause d’ajustement de l’indice des prix (s’il y a lieu) ; et les modifications et rectifications (s’il y a lieu).
Il convient de rappeler que la loi prévoit que le billet de commerce est un instrument exécutoire extrajudiciaire, qui peut être exécuté sans protêt, sur la base d’un certificat délivré par l’agent comptable ou le dépositaire central, et peut être considéré comme échu en cas de manquement à l’obligation énoncée dans les conditions d’émission.
Ainsi, nous pensons que la Loi sur l’Environnement Économique pourra entraîner une augmentation de la circulation de ces obligations, comme moyen de financement à court terme pour les entreprises qui ne souhaitent pas obtenir de financement bancaire, facilitant le crédit et réduisant les coûts impliqués. En outre, elle permettra de réduire les délais et les coûts.
Un autre changement introduit par la Loi sur l’Environnement des Affaires est la possibilité de faire gérer la société par des personnes physiques domiciliées à l’étranger.
L’article 146, §2°, de la loi n° 6404 du 15 décembre 1976, la Loi sur les Sociétés par Actions, est modifiée comme suit :
« Art. 146. Seules les personnes physiques peuvent être nommées comme membres des organes de gestion.
(…)
§2 L’investiture d’un administrateur résidant ou domicilié à l’étranger est soumise à la constitution d’un représentant résidant au Brésil, avec des pouvoirs pour une durée d´au moins 3 (trois) ans après la fin du mandat de l´administrateur pour :
I – assignation dans les actions intentées contre lui sur la base du droit des sociétés ; et
II – convocations et citations à comparaître dans le cadre de procédures administratives engagées par la Commission des Valeurs Mobilières, dans le cas où il occupe un poste de direction dans une entreprise publique.
Il est de la plus haute importance et essentiel de respecter les exigences énumérées ci-dessus pour la titularisation régulière et valide de l’administrateur résidant à l’étranger.
Il s’agit d’une innovation majeure puisque, jusqu’à la promulgation de cette loi, les postes de Direction ne pouvaient être occupés que par des personnes physiques résidant au Brésil.
Enfin, nous allons faire de brèves considérations sur la révocation du paragraphe unique de l’article 1.015 du Code civil brésilien, qui limitait la responsabilité de la société en cas d’actes accomplis par ses administrateurs en excès de pouvoir.
La mesure vise à protéger les tiers de bonne foi qui contractent avec la société, étant donné que le paragraphe susmentionné établissait des hypothèses dans lesquelles la société pouvait prétendre ne pas être tenue de respecter les engagements pris par les administrateurs, comme suit :
« Article 1.015. Dans le silence des statuts, les administrateurs peuvent accomplir tous les actes relatifs à la gestion de la société ; si l’objet social n’est pas le même, la mise en gage ou la vente des biens immobiliers dépend de la décision de la majorité des associés.
Paragraphe unique. L’excès de la part des administrateurs ne peut être opposé aux tiers que si au moins l´une des hypothèses suivantes se réalise :
I – si la limitation du pouvoir est inscrite ou enregistrée dans le propre registre de la société ;
II – s’il est prouvé qu’elle était connue du tiers.
III – s’il s’agit d’une opération manifestement étrangère à l’activité de la société ».
Ainsi, à l’exclusion de l’unique alinéa de l’art. 1015 du CC, même si l’administrateur a agi avec excès, la société sera tenue à ce qui a été réglé par lui.
Il convient de préciser qu’il appartiendra à la société d’écarter la bonne foi du tiers pour alléguer l’excès de mandat, en prouvant que le tiers avait connaissance de l’excès de mandat, que les pouvoirs de l’administrateur et/ou ses limitations étaient dûment inscrits dans des documents pouvant être obtenus par le tiers et que la nature de l’opération était étrangère à l’objet social de la société.
Cette révocation vise à offrir une plus grande sécurité pour le tiers de bonne foi qui contracte avec l’entreprise et crée une situation de plus grande sécurité juridique.
Compte tenu de ce qui précède, bien que la règle soit récente, et encore sujette à des questions concernant les changements promus, nous pensons qu’il s’agit d’une étape importante pour moderniser l’environnement des affaires, en étant capable de réduire la bureaucratie qui imprègne les entreprises, ainsi que d’encourager la reprise économique tant souhaité après la pandémie de Covid-19.
GT Lawyers – 19 octobre 2021
Article rédigé par Fernanda Lefrève Buff, avocate chez GTLawyers et validé par Tamy Tanzilli, associée. Pour plus d’informations, veuillez nous contacter au (11) 3504 7600 ou par email : ttanzilli@gtlawyers.com.br.
Le 17 juillet 2021, une décision importante pour les entrepreneurs a été proférée par la 4ème Chambre Fédérale de Campo Grande concernant la fiscalité brésiliene et la Loi Générale de Protection des Données personnelles (« LGPD »). Dans la discussion, concernant les dépenses réalisées par une entreprise pour la mise en oeuvre et l’adaptation à la LGPD, le pouvoir judiciaire a décidé que ce type de dépense avait la nature d’un intrant aux fins du crédit PIS/COFINS dans le cadre du régime fiscal non cumulatif.
Rappelons qu’avec la création du régime fiscal non cumulatif de PIS/COFINS (lois 10637/2002 et 10833/2003), il est permis aux contribuables de déduire ces crédits de leurs contributions, calculés en fonction des biens et services utilisés comme intrant dans la prestation de services et dans la production ou la fabrication de biens ou de produits destinés à la vente, y compris les carburants et les lubrifiants (article 3, II, paragraphe 3, I).
Compte tenu des nombreuses interprétations concernant la portée du terme « intrant », le pouvoir judiciaire s’est prononcé et le STJ a décidé (Recours spécial 1.221.170/PR, jugé le 22/2/2018, sous le régime du recours répétitif), que la définition de l´intrant devait être recherchée à la lumière de l’essentialité ou de la pertinence de l’élément pour le développement de l’activité du contribuable – y compris lorsque cette pertinence découle d’une imposition légale.
Dans ce contexte, l’investissement actuel des entreprises pour s’adapter à la LGPD apparaît comme une dépense obligatoire, imposée par le legislateur et qui plus est, est sanctionnable en cas de non-respect des dispositions légales. Il semble donc évident que la pertinence de cette dépense est de fait totalement prouvée et caractérisée et que le non-respect des normes de la LGPD constitue une entrave aux activités de l’entreprise et impliquera une perte substantielle de crédibilité.
En effet, compte tenu des sanctions imposables à compter d’août 2021, cette obrigation légale d’adéquation devient incontournable. En sus de ces sanctions, les entreprises non conformes perdront de leur compétitivité sur le marché, notamment dans les négociations et les transactions internationales, étant donné que de nombreux pays sont déjà très en avance en termes de conformité en matière de protection des données personelles.
Ainsi, il appert qu’il existe de bons arguments pour caractériser les dépenses d’adéquation des entreprises à la LGPD comme un intrant aux fins du PIS/COFINS (régime fiscal non cumulatif), même si la décision évoquée ci-dessus demande encore à être confirmée, s’agissant d’une décision du juge de première instance.
GT Lawyers – 12 août 2021
Article préparé par Ana Márcia, avocate chez GTLawyers et révisé par les partenaires Anne Brunschwig et Estevão Gross. Pour plus d’informations, veuillez contacter le téléphone (21) 2540 7282 ou e-mail abrunschwig@gtlawyers.com.br.
LA MUNICIPALITÉ DE SÃO PAULO ÉTABLISSE UN PROGRAMME DE PAIEMENT DE LA DETTE INCITATIVE (« PPI »), AVEC DISPOSITION D’INTÉRÊTS ET D’AMENDES REMISES
La Municipalité de São Paulo a publié au Journal Officiel le 27 mai (jeudi) la Loi n. 17.557/2021, qui institue le Programme de versement incitatif 2021 (« PPI »), visant à favoriser le règlement des dettes contractées avec la Municipalité.
Conformément à la loi n. 17 557/2021, les dettes fiscales et non fiscales communales liées à des faits imposables survenus jusqu’au 31 décembre 2020 peuvent être incluses dans le PPI, qu’elles soient inscrites en dette active ou non, quel que soit le dépôt de leur recouvrement.
En ce qui concerne les dettes fiscales contractées avec la Commune, le PPI permettra aux contribuables, en cas de paiement de la dette en une seule fois, de réduire jusqu’à 85 % des montants dus au titre des intérêts de retard et 75 % relatifs aux amendes. Si les contribuables choisissent de payer la dette en plusieurs versements, le PPI permettra le paiement jusqu’à 120 mois, avec une réduction allant jusqu’à 60% des intérêts de retard et 50% des amendes.
En revanche, les prélèvements à caractère non fiscal, s’ils sont réglés en un seul versement, bénéficieront d’une réduction de 85 % des montants ajoutés au titre des frais de retard. Si le citoyen choisit de payer en plusieurs fois, la dette peut être payée jusqu’à 120 mois, avec une réduction de 60 % des intérêts de retard et de 50 % des amendes appliquées.
Les montants minimaux des échéances à observer dans le PPI sont de 50 BRL par mois pour les personnes physiques et de 300 BRL par mois pour les personnes morales, et il est également prévu que la formalisation de la demande d’inscription au PPI implique la reconnaissance de dettes incluses la bride.
Il est toutefois à noter que les dettes se référant à des obligations contractuelles, les manquements à la législation environnementale et les soldes d’acomptes en cours gérés par le Secrétariat municipal des Finances ne peuvent être inclus dans le PPI.
Les contribuables intéressés à inclure leurs dettes dans le PPI doivent soumettre une demande à la Municipalité, selon les modalités à régler dans le règlement municipal – qui n’a pas encore été publié.
Nous restons à disposition pour tout complément d’information.
GTLawyers – Équipe de droit fiscal
L’entrée en vigueur de la Loi Générale de Protection des Données (« LGPD « ), loi n° 13,709/2018, du 18 septembre 2021, a entraîné une série d’impacts sur les relations existantes, qu’elles soient commerciales ou avec le consommateur. En effet, dans le but de protéger les droits fondamentaux liés à la liberté, à la vie privée et au libre développement de la personnalité de la personne physique, la LGPD propose des normes et des lignes directrices pour réglementer tout traitement des données personnelles.
Les innovations apportées par la LGPD et ainsi la nécessité de mise en œuvre des modifications, ont eu notamment un impact sur les opérations de fusions et acquisitions (« M&A »), dans la mesure où il est de la plus haute importance que les dispositions légales de la LGPD soient être observées et respectées par toutes les parties impliquées dans l’opération.
Les opérations de fusion et acquisition comprennent plusieurs étapes, dont notamment les suivantes relatives à la question de la conformité avec la LGPD : (i) la préparation de la lettre d’intention (Memorandum Of Understanding – « MoU » ou Letter of Intent – « LOI »), qui n’est rien d’autre qu’un accord préliminaire reflétant les conditions générales de l’accord définitif que les parties souhaitent conclure ; (ii) l’audit juridique ou due diligence juridique, qui consiste en un processus de recherche d’informations, dans plusieurs domaines, dans le but d’évaluer les risques de la transaction ; et (iii) la préparation des contrats définitifs et des documents annexes nécessaires à la réalisation de la transaction.
Dans le cadre des questions de protection des données et de la vie privée, il est donc essentiel que les parties concluent un accord d’intention (« MoU » ou « LOI ») comportant des clauses relatives à la protection des données qui soient contraignantes et garantissent la confidentialité, et qui permettent également à l’acheteur potentiel de réaliser un audit du programme de protection de la vie privée et des données du vendeur, le cas échéant, dans les limites de la LGPD.
Une fois que les garanties et les précautions initiales ont été établies, lors de la réalisation de l’audit juridique et dans les cas où les entreprises faisant l’objet d’opérations de M&A traitent des données à caractère personnel, il est essentiel que ces dernières se conforment aux règles de la LGPD. En outre, l’acheteur potentiel doit chercher à assurer cette conformité en réalisant une opération d’audit concernant le programme de protection de la vie privée et des données du vendeur. Cela est nécessaire car une fois la transaction finalisée, l’acheteur potentiel aura éventuellement accès à toutes les données à caractère personnel traitées par le vendeur et pourra même devenir contrôleur et/ou opérateur de ces données, ce qui lui confère de nombreuses responsabilités prévues par la loi.
Par conséquent, afin d’éviter le risque de pertes futures et pour confirmer efficacement que la société faisant l’objet de la transaction respecte les règles applicables, il est recommandé à l’acquéreur potentiel de développer des procédures capables de réaliser une telle identification, notamment en ce qui concerne les politiques de gouvernance et les normes de sécurité, de sorte qu’à l’issue de l’audit juridique, il dispose d’une connaissance adéquate principalement sur les points suivants :
· Quelles sont les données personnelles collectées et sous quelle forme le sont-elles ;
· Y-at-il un traitement de données personnelles sensibles ;
· Y-at-il un traitement de données personnelles d’enfants et d’adolescents ;
· quels sont les mécanismes de sécurité adoptés ;
· Y-at-il un transfert international de données personnelles ;
· d’autres questions pertinentes qui interféreront directement dans la transaction entre les parties, du prix d’acquisition aux stratégies futures d’adaptation au LGPD par l’acheteur potentiel.
En ce qui concerne la rédaction des contrats et des documents annexes pour la réalisation de l’opération de M&A, il est donc primordial que ceux-ci contiennent toutes les clauses applicables, notamment en matière de protection des données personnelles, aux fins de conformité avec les règles apportées par la LGPD.
En conclusion, étant donné que dans le cadre de l’opération de M&A, l’acheteur peut être solidairement responsable de toute violation liée au traitement des données par le vendeur, il est essentiel que la société acheteuse prenne des précautions, en effectuant les vérifications appropriées, non seulement par le biais de l’audit juridique, mais aussi par l’ajout de clauses de protection nécessaires, tant dans les contrats préliminaires que dans les contrats définitifs.
O escritório GTLawyers foi responsável pela assessoria jurídica à companhia farmacêutica francesa Unither Pharmaceuticals na operação de aquisição da planta industrial da Novartis Biociências no Brasil. Assim que for finalizado, o negócio, que envolve as instalações voltadas a produtos e medicamentos oftalmológicos e otológicos localizadas na capital paulista, permitirá à Unither elevar seu faturamento e capacidade produtiva em até 5%.
O papel da GTLawyers incluiu ainda a intermediação das negociações entre a empresa francesa e a matriz da Novartis, na Suíça. A aquisição, que ainda está sujeita ao cumprimento de certas condições precedentes, tem previsão de ser concluída em um prazo de 18 meses, contados a partir de dezembro de 2020.
O setor farmacêutico brasileiro tem sido um dos mais atraentes para investimentos de companhias do exterior – e mantém sua presença nas operações de fusões e aquisições realizadas no país. Em 2020, o setor ficou em evidência por conta das ações de combate à pandemia da Covid-19, junto com empresas do agronegócio e de tecnologia. Vale lembrar que um dos dez países que mais tem investido em pesquisa médica é o Canadá – que detém 2% do mercado farmacêutico global.
Em cerca de duas décadas de atuação, o GTLawyers está presente em São Paulo (SP), Rio de Janeiro (RJ), Goiânia (GO) e Belo Horizonte (MG). O escritório é especializado na prestação de serviços jurídicos a empresas canadenses e estrangeiras que realizem investimentos no Brasil nos diversos setores da economia, seja por meio de parcerias, investimentos diretos, ou fusões e aquisições.
Mais informações em www.gtlawyers.com.br
Fonte: GTLawyers












