
LA TAXATION DES BÉNÉFICES ET DIVIDENDES DISTRIBUÉS AUX PERSONNES PHYSIQUES RÉSIDENTES SUIVRA LES RÈGLES SUIVANTES :
Imposition uniquement dans le cadre de l’IRPF minimum (imposition des revenus élevés)
Application d’une retenue à la source (IRFonte) de 10% sur les distributions mensuelles qui excèdent R$ 50 mille ;
Nécessité d’ajuster la Déclaration Annuelle d’Ajustement, en tenant compte des éléments suivants :
- La somme des revenus annuels qui dépasse R$ 600 mille ou R$ 1,2 million ;
- L’IRPF minimum dans l’Ajustement Annuel devra exclure les gains en capital, les revenus perçus de manière accumulée et les donations/héritages ;
- L’IRPF minimum sera variable, allant de 1% à 10%, en fonction de la tranche de revenu ;
- Il pourra être déduit de l’IRPF minimum : l’IRPF dû dans la Déclaration d’Ajustement, l’IRFonte retenu pendant la période (sur les revenus soumis à l’IRPF minimum) et l’IRPF définitif (également sur les montants imposables par l’IRPF minimum).
Pour les dividendes : intégration avec la charge effective de l’IRPJ/CSLL, avec application de réducteurs si le taux de l’IRPF minimum, combiné à l’IRPJ/CSLL, dépasse 34%, 40% ou 45%, selon le type d’entreprise.
LA TAXATION DES BÉNÉFICES ET DIVIDENDES DISTRIBUÉS AUX RÉSIDENTS À L’ÉTRANGER SUIVRA LES RÈGLES SUIVANTES :
Imposition par l’IRFonte de 10 %, au moment du paiement, du crédit, du transfert, de la livraison ou de l’emploi.
Intégration avec la charge effective de l’IRPJ/CSLL de la société : Si la somme des taux effectifs de l’IRPJ/CSLL de la société avec l’IRFonte dépasse la somme des taux nominaux de l’IRPJ/CSLL (34 %, 40 % ou 45 %), un droit à crédit sera accordé dans un délai de 360 jours à compter de la fin de chaque exercice.
Le crédit devra équivaloir à la différence entre le taux effectif de l’IRPJ/CSLL, augmenté des 10 % d’IRFonte, et le taux nominal de l’IRPJ/CSLL (34 %, 40 % ou 45 %, selon l’activité de la société).
POINTS D’ATTENTION
- Imposition des résultats constatés jusqu’au 31 décembre 2025 : Maintien de l’exonération actuelle, à condition que leur distribution ait été approuvée jusqu’au 31 décembre 2025 et que leur paiement intervienne dans les termes initialement prévus dans l’acte d’approbation.
- Réglementation du droit à crédit pour les investisseurs non-résidents.
- Augmentation de capital avec des bénéfices et dividendes et maintien de l’imposition.
- Impacts concernant le bénéfice d’exploitation (SUDAM/SUDENE), la Loi du Bien (Lei do Bem), le PAT, l’amortissement incitatif, l’amortissement du goodwill, les pertes fiscales, les intérêts sur fonds propres et d’autres points. goodwill, prejuízos fiscais, juros sobre capital próprio e outros.
- Les amendements au PL 1.087 feront l’objet d’un nouveau projet de loi, offrant des opportunités d’ajustements et d’amélioration du régime de taxation institué pour les dividendes.
Un ensemble de nouvelles règles qui promettent de simplifier la relation des étrangers et des Brésiliens résidant hors du pays a été mis en œuvre au Brésil à compter du 1er janvier 2025.
La Banque centrale du Brésil et la Commission des valeurs mobilières (CVM) ont publié la Résolution conjointe n° 13/2024, qui modernise de manière significative le compte de non-résident (CND) bien connu. Cette initiative vise à rendre l’environnement des affaires et des investissements plus accessible et aligné sur les pratiques internationales.
La CND, dans son essence, est un compte bancaire en reais (BRL) destiné aux personnes physiques ou morales qui n’ont pas de résidence fiscale au Brésil. Elle fonctionne comme un canal pour déplacer des fonds, investir et conserver des biens dans le pays d’origine ou d’intérêt, même en vivant à l’étranger. Les innovations apportées par la nouvelle Résolution marquent une avancée vers la simplification administrative.
Historiquement, l’exploitation d’une CND était entourée de complexités, exigeant, par exemple, un représentant légal au Brésil pour diverses opérations et l’exécution de procédures de change simultanées et obligatoires. L’enregistrement dans le système RDE-Portfolio, auparavant obligatoire auprès de la Banque centrale du Brésil (Bacen), ajoutait également des couches de complexité. Avec la nouvelle réglementation, la bonne nouvelle est qu’une grande partie de cette bureaucratie sera éliminée. La suppression de l’obligation d’opérations de change simultanées, par exemple, réduit les coûts et accélère les transactions d’investissement sur le marché des capitaux. De même, l’obligation d’enregistrement dans le RDE-Portfolio a été supprimée.
Cette modernisation ouvre la voie à une CND beaucoup plus flexible. Désormais, les fonds déposés pourront être investis directement dans une variété de valeurs mobilières et d’autres actifs financiers sur le marché brésilien. Les personnes physiques, dans certains cas et dans certaines limites, pourront même être dispensées de la nécessité de constituer un représentant légal dans le pays. L’objectif est clair : faciliter l’investissement et la gestion patrimoniale sans la lourde charge administrative d’autrefois. Cette flexibilité est également essentielle pour ceux qui changent de résidence fiscale, car elle permet de maintenir des investissements au Brésil sans l’exigence de les vendre ou de clôturer des positions.
Toutefois, il est crucial de comprendre que, bien que simplifié, le nouveau régime maintient certaines restrictions importantes. Le transfert d’investissements ou de titres et valeurs mobilières de non-résidents restera interdit sous des formes qui ne sont pas expressément prévues par la réglementation de la Banque centrale du Brésil ou de la CVM. En outre, la Résolution conjointe n° 13 interdit désormais expressément la réception, le paiement et d’autres mouvements financiers dans des comptes détenus à l’étranger depuis la CND, avec des exceptions spécifiques pour les opérations liées aux contrats à terme, aux futures et aux options sur des produits agroalimentaires, à condition qu’ils soient contractualisés au Brésil par des non-résidents et dans le respect de la réglementation applicable. La conformité aux strictes normes « Connaissez votre client » (KYC) et de lutte contre le blanchiment de capitaux et le financement du terrorisme (LBC/FT) demeure une priorité incontournable.
Les États‑Unis disposent du « 15 U.S. Code Chapter 20 » ; l’Angleterre, de l’« Insurance Act 2015 » ; et la France, du « Code des assurances ». S’inscrivant dans la tendance internationale, le Brésil a consolidé la réglementation de l’assurance dans une législation propre. Le 9 décembre 2024, a été promulguée la Loi n° 15.040, connue sous le nom de « Cadre légal des assurances », qui abroge des dispositions du Code civil de 2002 et introduit de nouveaux préceptes pour le secteur.
Bien que novatrice, cette législation intervient sur un marché de l’assurance robuste. En février 2025, la Superintendência de Seguros Privados (Susep) a publié un rapport indiquant qu’en 2024, les recettes des segments assurance, prévoyance et capitalisation ont totalisé 435,56 milliards R$, soit une croissance de 12,2 % par rapport à l’année précédente. Mais, au juste, qu’est‑ce qui change réellement avec le nouveau cadre ?
Le Code civil de 2002 traitait le sujet en seulement 46 articles — 45 consacrés au contrat et un à la prescription. Le nouveau Cadre légal élargit considérablement ce corpus, passant à 134 articles, remplaçant des dispositions obsolètes et introduisant des innovations pertinentes. Compte tenu de cet ample périmètre, voici quelques‑unes des principales nouveautés.
Interprétation des contrats : nouvelle protection de l’assuré
Pour la première fois, la législation brésilienne établit des règles objectives d’interprétation des contrats d’assurance, afin de garantir davantage de transparence. L’essor du marché suppose que les instruments contractuels soient accessibles et compréhensibles par le public. Désormais, les risques et intérêts doivent être décrits « de manière claire et univoque », la rédaction la plus favorable à l’assuré prévalant en cas de divergence entre police, modèle contractuel ou notes techniques (art. 9, paragraphes 1 et 2). En outre, les supports publicitaires et les instruments précontractuels doivent également être interprétés en faveur de l’assuré (art. 57).
Communication de l’aggravation du risque : obligation renforcée
L’article 14 du nouveau cadre détaille l’obligation pour l’assuré de communiquer immédiatement à l’assureur toute aggravation substantielle du risque. L’assuré doit, par conséquent, notifier l’assureur en temps utile, renforçant une obligation déjà prévue auparavant. Le délai de délibération de l’assureur est porté à 20 jours, permettant d’exiger une prime additionnelle ou la résiliation du contrat, si le risque accru ne peut être garanti. En cas de résiliation, celle‑ci doit intervenir dans les 30 jours, l’assureur pouvant retenir proportionnellement certains coûts lors de la restitution de la prime.
Le Code civil prévoyait déjà cette communication, sous peine de perte de la couverture en cas de mauvaise foi. À présent, le nouveau cadre durcit les conséquences : l’omission dolosive peut entraîner, outre la perte de la garantie, l’obligation de payer la prime et de rembourser les frais. Il prévoit en outre des effets spécifiques en cas d’omission fautive, à définir par la jurisprudence.
Comportement de l’assuré face au sinistre : « duty to mitigate the loss »
Le nouveau Cadre légal, à son article 66, actualise le comportement attendu de l’assuré face à un événement couvert. Dès la connaissance du sinistre ou de son imminence, l’assuré a le devoir d’informer promptement l’assureur par tout moyen approprié et de prendre toutes les mesures nécessaires pour éviter ou minimiser les dommages, consacrant au Brésil le principe international connu sous le nom de « duty to mitigate the loss ».
Il incombe en outre à l’assuré de fournir toutes les informations disponibles sur le sinistre, ses causes et ses conséquences, chaque fois qu’il en est requis. Le manquement dolosif à ces obligations — c’est‑à‑dire avec l’intention de nuire ou d’omettre des informations pertinentes — entraîne la perte totale du droit à l’indemnisation ou au capital assuré, sans préjudice de la perception de la prime et du remboursement des dépenses supportées par l’assureur. Si le manquement n’est que fautif, l’assuré perd le droit à l’indemnisation à hauteur seulement des préjudices résultant de l’omission.
La législation prévoit également des atténuations : si l’assureur prouve avoir pris connaissance en temps utile du sinistre ou d’informations pertinentes par d’autres moyens, même sans la communication formelle de l’assuré, les sanctions peuvent être écartées. Il est important de souligner que le bénéficiaire est également soumis à ces obligations et pénalités lorsqu’il est partie intéressée.
Régulation et liquidation des sinistres : célérité et transparence
S’agissant de la conduite du sinistre, la gestion et la liquidation demeurent de la responsabilité exclusive de l’assureur, qui peut désigner son propre expert en sinistres sans déléguer la décision finale. Les articles 76 et 77 recommandent, lorsque cela est possible, de mener simultanément les phases de régulation et de liquidation, afin de favoriser une plus grande rapidité du processus. Le rapport généré devient un document commun aux parties et, en cas de refus de couverture, tous les documents ayant fondé la décision de l’assureur doivent être mis à la disposition de l’intéressé. Le délai de réponse est de 30 jours, prorogeable dans les situations complexes, pouvant atteindre 120 jours.
Délais pour la revendication des droits
Le nouveau cadre innove également quant aux délais pour revendiquer des droits liés au contrat d’assurance. L’article 126, I, fixe, en principe, un délai d’un an à compter de la connaissance du fait générateur pour que les assureurs recouvrent les primes, que les intermédiaires ajustent les rémunérations et pour les demandes entre assureurs et réassureurs. L’assuré dispose également d’un an pour réclamer l’indemnisation ou la restitution de la prime, à compter de la réception du refus formel. Pour les bénéficiaires et les tiers lésés, le délai est de trois ans à compter de la connaissance du fait générateur pour faire valoir leurs droits auprès de l’assureur.
Les adaptations introduites par le Cadre légal des assurances représentent une restructuration significative, améliorant la transparence, la rapidité et la sécurité juridique du secteur. Avec ses 134 articles, la loi marque un tournant vers la consolidation normative et l’alignement avec les pratiques de marchés plus matures, préparant le Brésil à un nouveau paysage dans le segment des assurances.
Enfin, il convient de souligner que, bien que promulguée en décembre 2024, la Loi n° 15.040 n’est pas encore pleinement en vigueur. Le secteur traverse une période de transition, dans l’attente du début de son application — prévu pour décembre 2025. D’ici là, assureurs, consommateurs et régulateurs cherchent à s’adapter et à observer la manière dont les nouvelles règles seront interprétées et mises en œuvre, tandis que le marché se prépare à ce nouveau cadre normatif.
GTLawyers – Équipe de droit fiscal
Le Supremo Tribunal Federal (« STF ») a rejeté le recours extraordinaire interposé par l’État de São Paulo contre un arrêt de la Cour de justice ayant écarté l’incidence de l’Impôt sur les transmissions causa mortis et donations (« ITCMD ») sur les donations provenant de l’étranger. La décision monocratique de la ministre Cármen Lúcia, rendue le 14 juin 2025 dans le RE 1.553.620, réaffirme que la survenance de l’amendement constitutionnel n° 132/2023 ne convalide pas automatiquement la perception de l’impôt étatique en l’absence d’une loi étatique valable.
Le cas portait sur la réception de donations de l’étranger par un donataire domicilié dans l’État de São Paulo. Le fisc de l’État soutenait que l’art. 16 de l’EC 132/2023 aurait supplanté l’exigence d’une loi complémentaire fédérale régissant cette hypothèse de taxation, autorisant la perception immédiate de l’ITCMD sur les donations de l’étranger effectuées après l’entrée en vigueur de l’amendement constitutionnel.
Cette argumentation a été expressément rejetée par la ministre Cármen Lúcia. La décision précise que l’EC 132/2023 institue une compétence transitoire uniquement jusqu’à l’édiction de la loi complémentaire exigée par l’article 155, § 1, III, de la Constitution fédérale, sans pour autant dispenser cette exigence ni convalider des législations étatiques déclarées inconstitutionnelles.
Dans le cas paulista, la situation est aggravée par la déclaration d’inconstitutionnalité de l’art. 4 de la Loi n° 10.705/2000, prononcée tant par la Cour de justice de São Paulo (en 2011) que par le STF (ADI n° 6.830/SP). Cet article, qui traitait de la taxation des donations comportant un élément de rattachement international, demeure dépourvu d’efficacité et ne peut servir de fondement à l’exigence de l’ITCMD.
D’un point de vue pratique, tant qu’il n’existera pas dans la législation paulista un dispositif valable postérieur à l’EC 132/2023, les donations reçues de l’étranger resteront hors du champ d’incidence de l’ITCMD.
Le projet de loi complémentaire n° 108/2024, en cours d’examen au Congrès national, entend combler cette lacune normative. Néanmoins, même après son éventuelle adoption, subsistera la nécessité de promulguer une nouvelle législation étatique.
La décision a un impact direct sur les contribuables engagés dans la planification patrimoniale et successorale internationale, en consolidant l’impossibilité d’exiger l’ITCMD sur les donations en provenance de l’étranger.
Pour de plus amples informations sur le sujet, nous restons à votre disposition.
Le Secrétariat aux Finances et à la Planification de l’État de São Paulo a publié, le 31/07/2025, l’Arrêté SER n° 43 et la Résolution SFP-22, autorisant la réalisation de la 12ᵉ série du Programme d’Amélioration de la Liquidité des Crédits pour les Contribuables ayant un Historique d’Acquisition de Biens Destinés à l’Actif Immobilisé (« ProAtivo »), créé en 2021.
Le programme vise à permettre, de manière progressive, le transfert de crédits accumulés d’ICMS par des contribuables rencontrant des difficultés à utiliser ces montants dans leurs opérations. Selon la nouvelle Résolution, un montant total de 1,5 milliard de R$ sera libéré — le plus élevé jamais autorisé depuis la création du programme.
Malgré ce volume important, les 1,5 milliard de R$ ne représentent qu’environ 15 % du stock de crédits accumulés déjà reconnus par l’Administration fiscale elle-même, qui dépasse 9,1 milliards de R$. Il s’agit donc d’une libération encore loin de répondre aux besoins réels des entreprises qui attendent, parfois depuis des années, le remboursement d’impôts payés en excédent.
La 12ᵉ série introduit un critère de priorité : l’attribution de montants plus élevés aux entreprises paulistes qui, entre 2021 et 2024, ont exporté plus de 20 millions de R$ vers les États-Unis — un groupe directement affecté par les mesures tarifaires adoptées par le gouvernement nord-américain. Pour ces entreprises, le plafond individuel de libération sera fixé à 120 millions de R$. Pour les autres contribuables, le plafond reste fixé à 30 millions de R$.
Les demandes pourront être présentées à partir du 12 août 2025, exclusivement via le Système de Pétition Électronique de la Sefaz-SP (SIPET). Les montants accordés seront versés en 10 mensualités à partir de septembre, dans la limite globale de 150 millions de R$ par mois. Cela signifie que le montant effectivement reçu par chaque contribuable dépendra directement du nombre total d’adhésions. Lors de la série précédente, par exemple, la moyenne versée aux entreprises ayant demandé le plafond était d’environ 12 millions de R$, en raison de la forte demande.
Compte tenu de la complexité du processus, de l’instabilité des libérations et de l’exigence de documents spécifiques, il est essentiel que les entreprises soient bien accompagnées pour garantir une adhésion sûre et efficace au programme, ainsi que pour explorer des alternatives complémentaires de récupération des crédits accumulés.
Dans le contexte actuel des transactions commerciales complexes, telles que les fusions et acquisitions ou les négociations immobilières de grande envergure, le besoin de prévisibilité, de sécurité juridique et financière est en constante augmentation. C’est dans ce cadre que s’inscrivent les innovations prévues par la Loi n° 14.711/2023 (le Cadre Légal des Garanties) et réglementées par le Règlement n° 197/2025 du Conseil National de Justice (CNJ), qui instaurent le compte notarial de garantie (ou Compte Escrow) comme un instrument clé de neutralité, de sécurité et d’efficacité pour les affaires juridiques privées.
Le compte notarial de garantie permet le dépôt de sommes d’argent dans un compte exclusivement administré par un notaire. Ces sommes ne peuvent être mobilisées qu’après vérification objective des conditions préalablement convenues par les parties, garantissant un contrôle accru, une transparence totale et une intégrité dans les opérations. Dans cet arrangement, le notaire joue un rôle de tiers impartial, assurant ainsi que les transactions se déroulent en toute sécurité et conformément aux termes négociés.
Le notaire est tenu à une stricte neutralité, veillant à ce que les conditions contractuelles soient claires, objectives et faciles à vérifier, sans laisser de place aux interprétations subjectives. En cas de non-respect des conditions convenues ou en cas de litige, le notaire dressera un acte notarié, suspendant tous mouvements financiers jusqu’à ce que les parties parviennent à une résolution consensuelle ou judiciaire, et ce, conformément à l’article 9 du Règlement.
En plus de renforcer la sécurité juridique, le Règlement n° 197/2025 du CNJ reflète la tendance législative à la déjudiciarisation et à la modernisation des instruments de garanties, en s’alignant sur l’objectif du Cadre Légal des Garanties qui vise à accélérer et à rendre plus efficaces les transactions privées.
Conformément à l’article 3 du Règlement, le compte notarial de garantie peut être utilisé dans les cas suivants : (i) dépôt de sommes d’argent liées à des affaires juridiques, établies ou non par acte notarié ; (ii) gestion fiduciaire de fonds soumis à des conditions convenues et objectivement vérifiables ; (iii) autres hypothèses compatibles avec la fonction publique du notaire, sous réserve qu’elles n’impliquent pas l’interprétation de clauses contractuelles complexes ou de situations nécessitant une intervention judiciaire.
Ce service s’avère particulièrement utile dans les opérations comportant des conditions suspensives ou résolutoires, telles que : (i) l’achat et la vente de biens immobiliers nécessitant la régularisation préalable d’obligations fiscales comme l’IPTU, ou l’obtention de certificats négatifs ; (ii) des contrats résiliés ou des donations conditionnelles, où les sommes déposées ne sont libérées qu’après satisfaction des clauses convenues ; (iii) des négociations d’entreprise telles que des fusions-acquisitions (M&A) impliquant des montants significatifs et des paiements subordonnés à des étapes définies.
Les fonds déposés dans le compte notarial de garantie restent protégés et isolés du patrimoine tant des parties que du notaire lui-même, assurant ainsi leur intégrité jusqu’à satisfaction des conditions établies. Toutes les conditions et opérations sont inscrites électroniquement dans le système du CNB/CF (Collège Notarial du Brésil), garantissant la transparence et la protection des données, conformément à la Loi Brésilienne de Protection des Données Personnelles (LGPD).
Il convient également de noter que les délais de dépôt dans ces comptes sont définis. Le Collège Notarial du Brésil précise que les fonds peuvent être conservés pendant une période maximale de 180 jours, renouvelable sur justification. Si ce délai est atteint sans satisfaction des conditions, les fonds peuvent être restitués au déposant initial.
La rémunération des notaires est assurée par les institutions financières partenaires, évitant ainsi des frais directs pour les parties concernées. Cependant, certains actes complémentaires, tels que l’établissement d’actes notariés, peuvent engendrer des droits selon la législation applicable.
Ce règlement innove en promouvant simultanément la digitalisation et la transparence via des systèmes électroniques intégrés, permettant une gestion moderne, rapide et conforme aux normes internationales. Il consolide ainsi le rôle des notaires en tant qu’acteurs centraux de la sécurité des transactions privées.
Le compte notarial de garantie est le reflet direct des avancées introduites par le Cadre Légal des Garanties, consolidant le rôle des notaires en tant qu’acteurs centraux dans l’équilibre et la sécurité des transactions privées au Brésil. Cet instrument constitue une avancée significative dans la modernisation des services notariaux, alignant le pays sur des pratiques établies dans des juridictions internationales et renforçant la confiance dans l’environnement des affaires.
En adoptant des pratiques alignées sur les meilleures références internationales, telles que l’Escrow Account aux États-Unis, le Brésil modernise son approche. Ainsi, le Règlement CNJ n° 197/2025, en réglementant le compte notarial de garantie, ne se limite pas à créer un instrument indispensable pour le marché juridique et entrepreneurial, mais il renforce également la protection des droits des parties et contribue à une réduction des coûts et des délais, éléments qui deviennent de plus en plus des critères essentiels à la compétitivité dans les transactions privées.
L’intelligence artificielle (IA) fait déjà partie intégrante de secteurs cruciaux tels que la santé, les transports, les finances ou encore les services. Face à son potentiel transformateur — mais aussi aux risques liés à une utilisation non encadrée — le Brésil progresse vers une régulation plus robuste à travers le Projet de Loi n° 2338/2023, actuellement en cours d’examen à la Chambre des Députés.
L’objectif principal de ce projet est d’établir des règles claires et des principes fondamentaux pour le développement et l’utilisation de l’IA dans le pays. La proposition est guidée par des valeurs telles que la dignité humaine, la protection de la vie privée, l’égalité et la transparence, favorisant une innovation éthique et responsable. Elle vise également à garantir des droits essentiels aux utilisateurs, comme l’explicabilité des décisions automatisées, la possibilité de contestation et la supervision humaine dans les processus sensibles.
L’un des aspects les plus notables du projet est la classification des systèmes d’IA selon le niveau de risque. Deux catégories principales sont prévues :
- Le risque excessif, qui englobe des usages strictement interdits — tels que les systèmes exploitant la vulnérabilité des personnes, manipulant leur comportement de manière subliminale ou appliquant des systèmes de notation sociale injustes, notamment dans des contextes publics.
- Le haut risque, qui concerne les applications ayant un impact direct sur les droits fondamentaux, dans des domaines comme la santé, la justice, la sécurité, le crédit, l’emploi, l’éducation, les infrastructures critiques, les véhicules autonomes ou l’identification biométrique. Dans ces cas, le projet impose des mesures strictes de gouvernance, telles que des évaluations d’impact algorithmiques publiques, des tests de sécurité et une supervision humaine.
Un autre axe central du projet concerne la gouvernance et la responsabilité des parties prenantes. Tous les systèmes d’IA, quel que soit leur niveau de risque, devront inclure une documentation technique claire, l’identification des responsables, une explication compréhensible de leurs décisions et des stratégies de prévention des biais algorithmiques. Pour les systèmes à haut risque, la responsabilité civile sera objective — c’est-à-dire sans besoin de prouver une faute — avec inversion de la charge de la preuve en faveur de la victime.
Concernant les sanctions, le projet prévoit des amendes pouvant aller jusqu’à 50 millions de R$ ou 2 % du chiffre d’affaires du groupe économique concerné, ainsi que d’autres sanctions comme l’avertissement, la suspension ou l’interdiction définitive du système.
La proposition institue également le Système National de Régulation et de Gouvernance de l’IA (SIA), coordonné par l’Autorité Nationale de Protection des Données (ANPD), composé d’autorités réglementaires, de spécialistes et de représentants de la société civile. Ce système sera chargé d’accompagner la mise en œuvre de la loi, d’en réviser les normes périodiquement et d’en harmoniser l’application dans les différents secteurs économiques.
En juillet 2025, le PL 2338/2023 est en cours d’examen par une commission spéciale de la Chambre des députés. Déjà approuvé par le Sénat, il reste une priorité législative, accompagné de débats publics en cours. Son adoption finale pourrait marquer une étape clé dans la régulation de l’intelligence artificielle au Brésil.
Pour les entreprises qui développent ou utilisent des technologies d’IA, ce projet représente une avancée stratégique : il offre une sécurité juridique renforcée, aligne le Brésil sur les standards internationaux (notamment le modèle de gestion des risques de l’AI Act européen), et prépare le terrain à une transformation numérique sûre et responsable.
Chez GT Lawyers, nous suivons de près l’évolution du PL 2338/2023 et sommes prêts à accompagner votre entreprise dans l’adaptation réglementaire, la mise en œuvre de bonnes pratiques de gouvernance en IA et la gestion des risques juridiques associés.
La Mesure Provisoire n° 1.303, publiée le 11 juin 2025, fait partie du programme annoncé par le Gouvernement fédéral dans le cadre de l’ajustement fiscal. Elle introduit des modifications importantes dans la fiscalité des placements financiers et des actifs virtuels, ainsi que d’autres changements dans la législation fiscale brésilienne. Ces normes ont pour objectif de restructurer le système d’imposition sur le capital, en impactant divers segments du marché financier et des investissements.
La mesure contient plusieurs dispositions qui peuvent être considérées comme une véritable réforme de la fiscalité des investissements sur les marchés financiers et des capitaux, parmi lesquelles figurent :
- Titres actuellement exonérés d’impôt sur le revenu (LCI, LCA, CRI, CRA, CPR, LIG, LCD, obligations incitatives) à compter du 1er janvier 2026, les nouvelles émissions ou renégociations seront soumises à un taux d’impôt forfaitaire de 5 % pour les personnes physiques. Les pertes liées à ces titres ne pourront pas être compensées dans la Déclaration annuelle de régularisation fiscale (DAA).
- Revenus fixes (CDBs, obligations du Trésor, obligations d’entreprises) : remplacement des taux progressifs allant de 22,5 % (jusqu’à 180 jours) à 15 % (au-delà de 720 jours) par un taux unique de 17,5 %, indépendamment de la durée.[
- Fonds à revenu fixe, fonds diversifiés, ETFs : Substitution des taux progressifs par un taux unique de 17,5 %, tout en maintenant la taxation via le système « come-cotas ».
- Actions et fonds d’actions : remplacement du taux de 15 % pour les opérations ordinaires et de 20 % pour le day trading par un taux unifié de 17,5 %. En outre, le taux d’imposition des Intérêts sur le Capital Propre (JCP) sera augmenté de 15 % à 20 %.
- Cryptomonnaies et actifs numériques : remplacement de la table progressive (15 à 22,5 %) pour les gains supérieurs à 35 000 BRL/mois par un taux fixe de 17,5 % pour toutes les opérations, avec autorisation de la compensation des pertes.
- Fonds immobiliers (FIIs) et Fiagros : suppression de l’exonération sur les dividendes sous certaines conditions (négociation en bourse, nombre d’investisseurs), désormais soumis à un taux de 5 %, et remplacement du taux de 20 % sur les gains en capital par un taux de 17,5 %.
- Fonds d’infrastructure (FI-Infra) : suppression de l’exonération sur les dividendes et les gains en capital, ces derniers étant taxés de manière similaire aux FIIs et Fiagros.
La Mesure Provisoire n° 1.303/2025 simplifie et unifie les taux d’impôt sur le revenu applicables aux investissements. Elle augmente la taxation de certains revenus jusque-là exemptés d’impôt, crée un système plus transparent, mais supprime les avantages fiscaux qui rendaient certains actifs plus attrayants uniquement en raison de leur fiscalité favorable.
Si la MP est convertie en loi, ses effets pratiques entreront en vigueur en 2026 et ne concerneront que les actifs émis ou négociés après cette date, avec respect des droits acquis pour ce qui relève du stock existant.
En complément de ces changements, la MP harmonise les taux de la CSLL pour le secteur financier. Selon l’Article 62 de la MP, qui modifie la Loi n° 7.689/1988, les institutions de paiement (incluant de nombreuses fintechs), qui bénéficiaient jusqu’à présent d’un taux réduit de 9 %, seront désormais taxées à hauteur de 15 %.
Un point important : la MP élargit les hypothèses où une déclaration de compensation fiscale sera considérée comme non présentée, empêchant l’utilisation :
- (i) de crédits fondés sur des documents d’arbitrage inexistants ;
- (ii) de crédits PIS/Cofins sans relation avec l’activité économique.
De plus, la MP augmente la taxation des Intérêts sur Capital Propre (JCP). L’Article 63 de la MP, qui modifie la Loi n° 9.249/1995, stipule que les JCP seront soumis à une imposition retenue à la source au taux de 20 %. Ce taux s’appliquera à la date de paiement ou de crédit au bénéficiaire.
Enfin, la MP instaure une contribution de 18 % sur le Gross Gaming Revenue (GGR) (c’est-à-dire, le revenu brut des maisons de paris, après déduction des prix remis aux vainqueurs et de l’IR). Cette contribution sera collectée mensuellement, dont 6 % seront destinés à la sécurité sociale, notamment pour des actions dans le domaine de la santé.
Nous restons à disposition pour tout complément d’information.
À la suite de l’ordonnance n° 2020-192 du 4 mars 2020,qui a modifié les modalités de délivrance de l’apostille, cette compétence a été transférée au notariat. Le cadre de cette nouvelle mission a été précisé par le décret n° 2021-1205 du 17 septembre 2021 et par un arrêté daté du 23 décembre 2024.La mise en place de ce dispositif est effective depuis mai 2025.
AUTORITES COMPETENTES
Depuis le 1er mai 2025, les notaires de France, par l’intermédiaire de 15 Conseils régionaux ou Chambres interdépartementales, sont en charge de délivrer les apostilles, mission auparavant assurée par les parquets généraux des 33 cours d’appel :
- la chambre interdépartementale des notaires du Nord et du Pas-de-Calais
- la chambre interdépartementale des notaires de la cour d’appel de Rouen ;
- la chambre interdépartementale des notaires de Paris ;
- la chambre interdépartementale des notaires de la cour d’appel de Rennes
- le conseil interrégional des notaires des cours d’appel de Colmar et de Metz ;
- la chambre interdépartementale des notaires du Maine-et-Loire, de la Mayenne et de la Sarthe ;
- la chambre interdépartementale des notaires de Franche-Comté ;
- la chambre interdépartementale des notaires de la cour d’appel de Lyon ;
- le conseil régional des notaires de la cour d’appel de Bordeaux ;
- la chambre interdépartementale des notaires de l’Ariège, de la Haute-Garonne, du Tarn et du Tarn-et-Garonne ;
- le conseil régional des notaires de la cour d’appel de Bordeaux ;
- le conseil régional des notaires de la cour d’appel d’Aix-en-Provence ;
- le conseil régional des notaires de la cour d’appel de Bordeaux ;
- la chambre interdépartementale des notaires de Paris ;
- la chambre interdépartementale des notaires de la Guyane et de la Martinique.
Depuis le 1er mai, la délivrance des apostilles est désormais une compétence exclusive des notaires de France. L’option antérieure via les parquets généraux des cours d’appel n’est plus disponible.
QU’EST-CE QU’UNE APOSTILLE ?
L’apostille est une formalité qui permet de certifier l’authenticité d’un acte public destiné à être utilisé à l’étranger, dans un pays signataire de la Convention de La Haye du 5 octobre 1961. Elle garantit la véracité de la signature, la qualité du signataire, ainsi que l’authenticité du sceau ou du cachet apposé sur le document. Elle ne concerne pas le contenu du document.
Concrètement, l’apostille prend la forme d’un cachet officiel apposé sur le document. Elle permet de faciliter la circulation internationale des actes en supprimant l’obligation de légalisation entre les États membres de la Convention de La Haye.
COMMENT OBTENIR UNE APOSTILLE ?
Depuis le 1er mai 2025, il existe deux moyens pour faire une demande d’apostille
- • En ligne, via la plateforme dédiée accessible ici : Accueil – Portail Grand Public
- • Directement auprès du Centre d’apostille d’un des 15 Conseils régionaux ou Chambres interdépartementales de notaires.(carte interactive permet d’identifier les 15 Conseils régionaux ou Chambres interdépartementales compétents, avec l’ensemble des coordonnées : adresses, horaires, courriels et numéros de téléphone)).
Livret des prérequis par typologie d’actes : https://www.notaires.fr/fr/media/1537
Article qui détaille toute les étapes de la procédure Légalisation ou apostille d’un acte public établi par une autorité française | Service-Public.fr
DELAIS DE TRAITEMENT
L’apostille est généralement délivrée dans un délai de 3 jours ouvrés après la vérification des informations nécessaires dans la base nationale des signatures publiques, à condition que le dossier soit complet.
FONDEMENT LEGAL
Naviguer dans le cadre juridique international, notamment pour l’apostille des documents, peut être complexe. Si vous envisagez de collaborer avec le Brésil, nous sommes là pour vous assister. Grâce à nos partenaires en France, nous pouvons vous connecter avec les ressources nécessaires pour faciliter vos démarches.
L’Édital PGDAU nº 11/2025 établit des conditions avantageuses pour la régularisation des dettes envers l’Union
La Procuradoria Geral da Fazenda Nacional (« PGFN ») a publié l’Édital PGDAU nº 11/2025, applicable à partir du 30 mai 2025, qui instaure de nouvelles modalités de transaction pour la régularisation des dettes inscrites à la dette active de l’Union, qu’elles soient fiscales ou non fiscales. Ces modalités incluent des avantages tels que des réductions sur les intérêts, amendes et frais légaux, des conditions d’entrée facilitées, ainsi que des délais prolongés pour effectuer les paiements.
Cette mesure vise à inciter la régularisation fiscale des contribuables en retard en tenant compte de leur capacité de paiement et de la classification de leurs dettes. Les adhésions doivent être effectuées exclusivement via la plateforme REGULARIZE (www.regularize.pgfn.gov.br) entre le 2 juin et le 30 septembre 2025, de 8h à 19h (heure de Brasília).
Dettes éligibles et modalités de transaction
Les dettes fiscales ou non fiscales inscrites à la dette active de l’Union peuvent être incluses dans la transaction, à condition que le montant consolidé par contribuable n’excède pas 45 millions de reais. La date d’inscription de la dette à la dette active détermine la catégorie de transaction éligible.
Les dettes inscrites jusqu’au 04/03/2025 peuvent bénéficier des modalités suivantes :
– Transaction en fonction de la capacité de paiement ;
– Transaction pour les dettes jugées irrécupérables ;
– Transaction pour les dettes garanties par des assurances ou des lettres de garantie.
Les dettes inscrites jusqu’au 02/06/2024 sont éligibles uniquement à ces modalités :
– Transactions pour dettes de faible montant (jusqu’à 60 fois le salaire minimum par inscription).
Les propositions sont divisées en quatre principales modalités : 1) Transaction par capacité de paiement, 2) Transaction pour dettes jugées irrécupérables, 3) Transaction pour dettes de faible montant, 4) Transaction pour dettes garanties par assurance ou lettre de garantie, comme détaillé dans l’édital.
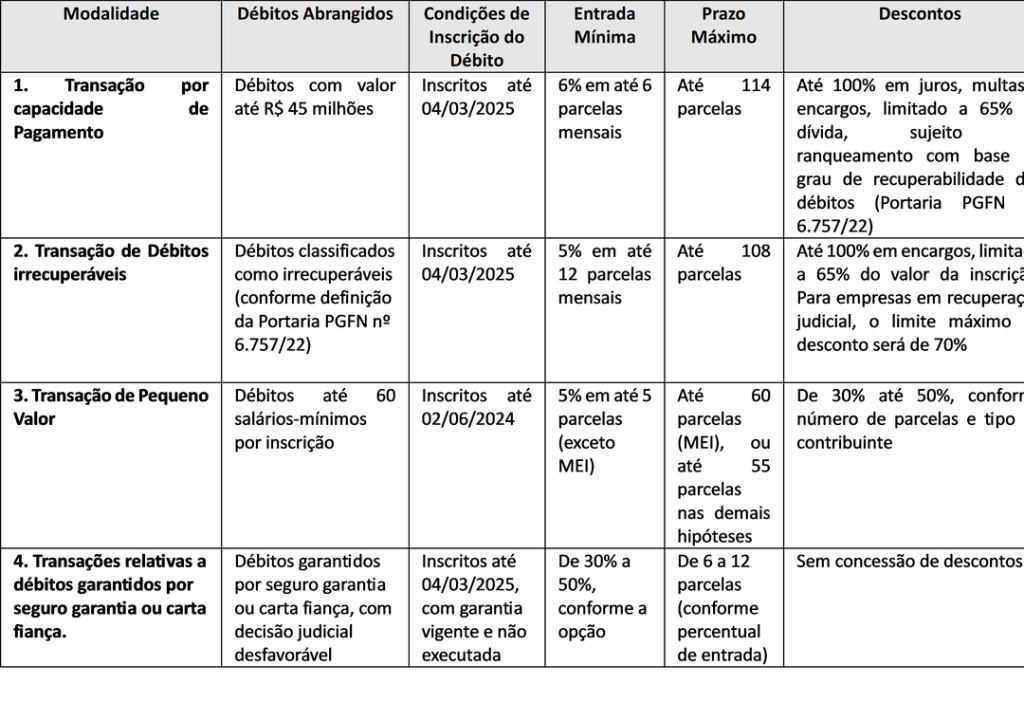
| Les dettes déjà en cours de régularisation (paiement échelonné, transaction, garanties ou avec exécution suspendue par décision judiciaire) peuvent être incluses dans ces modalités à condition de leur renonciation préalable, selon les délais et directives énumérés dans l’édital. Les contribuables ayant résilié une transaction dans les deux années précédentes, même pour des dettes différentes, sont exclus de cette initiative. |
Règles additionnelles et interdictions
L’adhésion doit inclure l’intégralité des dettes éligibles du contribuable, l’adhésion partielle n’est pas autorisée.
En cas de litige judiciaire sur les dettes, il faudra prouver la renonciation aux actions judiciaires dans un délai de 60 jours après l’adhésion.
Tout défaut de paiement de trois échéances, consécutives ou non, entraînera la résiliation automatique de l’accord.
Le montant minimum des paiements mensuels est fixé à 100 R$, sauf pour les micro-entrepreneurs individuels (MEI), où il est de 25 R$.
Les mensualités seront ajustées selon le taux SELIC cumulé mensuellement, avec un ajout de 1% applicable au mois de paiement. Le contribuable doit rester en règle avec la Receita Federal et le FGTS pendant toute la durée de l’accord.
Les dépôts judiciaires liés aux dettes incluses dans la transaction seront automatiquement convertis en paiements définitifs, avec les réductions appliquées uniquement au montant résiduel de la dette.
Recommandation
L’initiative prévue dans l’Édital PGDAU nº 11/2025 représente une opportunité stratégique pour régulariser les dettes fédérales, en particulier pour les contribuables ayant des dettes anciennes, une capacité de paiement limitée ou des passifs de faible montant. Compte tenu des spécificités de chaque modalité et des réglementations associées, une analyse individuelle approfondie est essentielle avant toute adhésion.
Notre cabinet est à votre disposition pour offrir un accompagnement complet, allant de la vérification de l’éligibilité, à la simulation des paiements et remises, jusqu’à la formalisation de l’accord, en passant par la renonciation aux actions judiciaires et le suivi intégral de l’accord jusqu’à sa conclusion.
Nous restons à votre disposition pour toute information complémentaire.
GTLawyers – Équipe de droit fiscal












