
É com muito entusiasmo que anunciamos que o GTLAWYERS foi indicado como escritório mais admirado do Análise Advocacia 2023/2024 em várias especialidades:
📑 Contratos Empresariais
⚖ Direito Civil
👩⚖ Direito Trabalhista
🏢 Setor Econômico / Energia Elétrica
🔍 Setor Econômico / Serviços Especializados
Nossas sócias do departamento societário e contratos, Tamy Tanzilli e Carolina Moresco, também foram indicadas como advogadas mais admiradas no Setor Econômico / Serviços especializados.
Essas nomeações refletem nosso compromisso contínuo com a excelência, o profissionalismo e a dedicação aos nossos clientes.
Agradecemos a todos que fazem parte dessa jornada conosco e estamos ansiosos para continuar oferecendo assistência jurídica sob medida em todas as áreas em que atuamos.
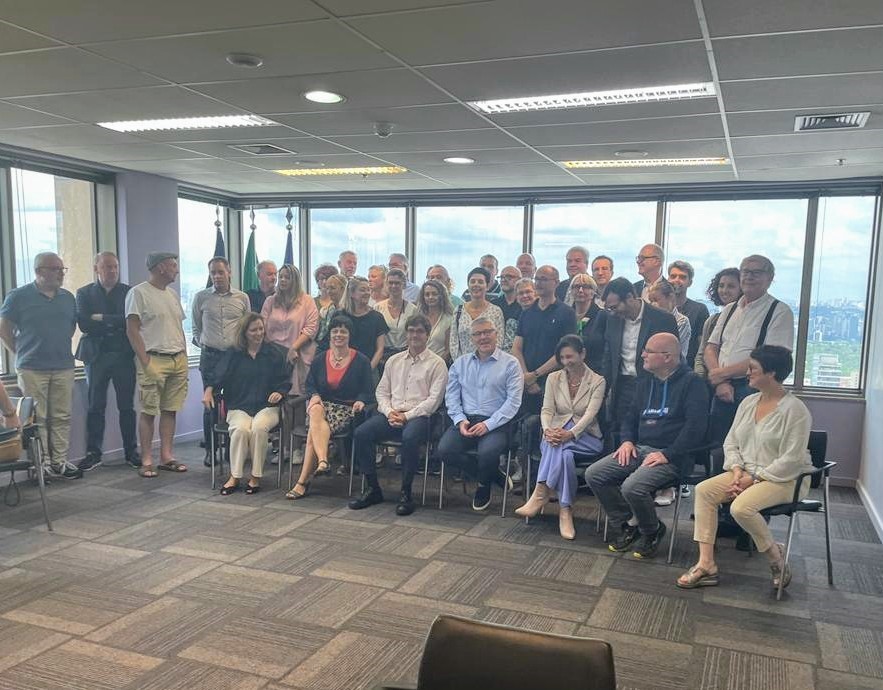
Tamy Tanzilli participou no 21/11/2023 de uma reunião na CCIFB de São Paulo com o clube APM de empreendedores de Armor-Penthièvre, em colaboração com Philippe Boutaud-Sanz e Yann Fromont, para apresentar as realidades jurídicas e tributárias do Brasil para empresas que desejam desenvolver suas atividades no país.
Foi publicada, no último dia 08 de novembro, a Lei nº 17.843/2023, que autoriza a transação de débitos tributários ou não tributários inscritos em dívida ativa pelo Estado de São Paulo, inclusive os que estão em fase de execução fiscal.
A Lei possibilita às pessoas físicas, microempresas, empresas de pequeno porte e empresas em recuperação judicial a concessão de descontos nos juros, multas e encargos legais até o limite de 70% do valor transacionado, além do parcelamento em até 145 prestações para débitos de difícil recuperação, conforme os critérios a serem estabelecidos pela Procuradoria Geral do Estado. O desconto não poderá atingir o valor do principal do crédito, e os contribuintes poderão migrar os saldos de outros parcelamentos anteriormente celebrados e que sejam menos vantajosos.
Para os demais casos, a Lei autoriza o parcelamento em até 120 prestações, concedendo descontos de até 65% do valor transacionado, sendo que o limite atual de parcelamento é de 60 prestações.
Além dos ótimos descontos e maior quantidade de parcelas, a lei inova com a possibilidade de utilização de créditos acumulados de ICMS, créditos de produtor rural e precatórios, limitados a 75% do valor dos débitos.
Para todos os efeitos, o contribuinte poderá aderir à transação nos termos de edital a ser publicado pela Procuradoria do Estado (“PGE”) ou apresentar proposta individual a ser analisa e deferida pela PGE.
Um ponto importante é que a Lei prevê uma modalidade excepcional para concessão de descontos nos juros de mora decorrentes da aplicação da Lei 13.918/2009, que dispõe sobre a incidência de juros superiores à taxa SELIC. Nessa modalidade, o desconto será de 100% nos juros de mora e 50% das multas e demais juros e encargos, exceto o valor principal do débito.
Há também a previsão de transação para débitos decorrentes de outras relevantes e disseminadas controvérsias jurídicas, por meio de editais a serem publicados pela PGE, bem como para o contencioso de pequeno valor, cujas condições e requisitos serão divulgados posteriormente pela Procuradoria.
A Lei entra em vigor no prazo de 90 dias a contar da publicação e depende de regulamentação pela PGE e aprovação pelo Confaz, porém já representa importante alternativa para a regularização de pendencias tributárias, principalmente por conta da possibilidade da utilização de créditos acumulados e precatórios para abatimento das dívidas.
Ficamos à disposição para esclarecimentos adicionais.
GT Lawyers – Equipe tributária
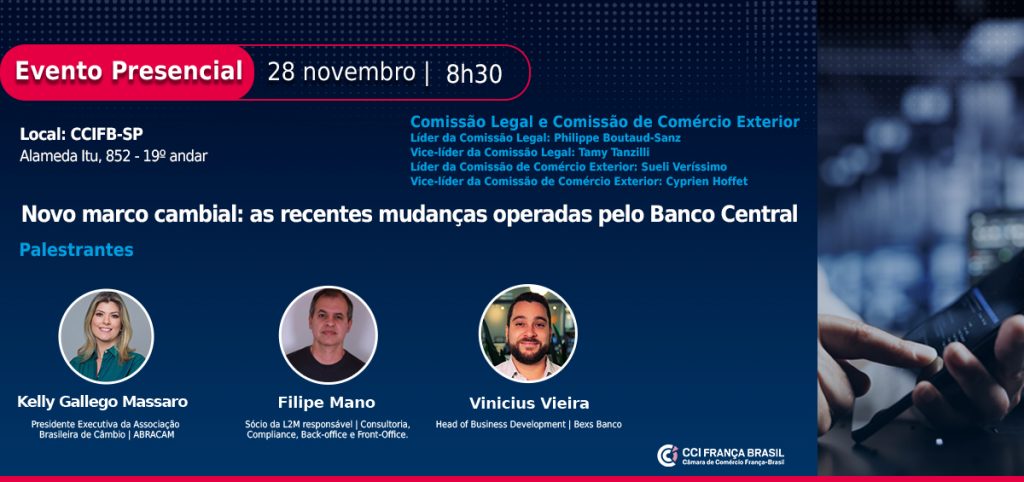
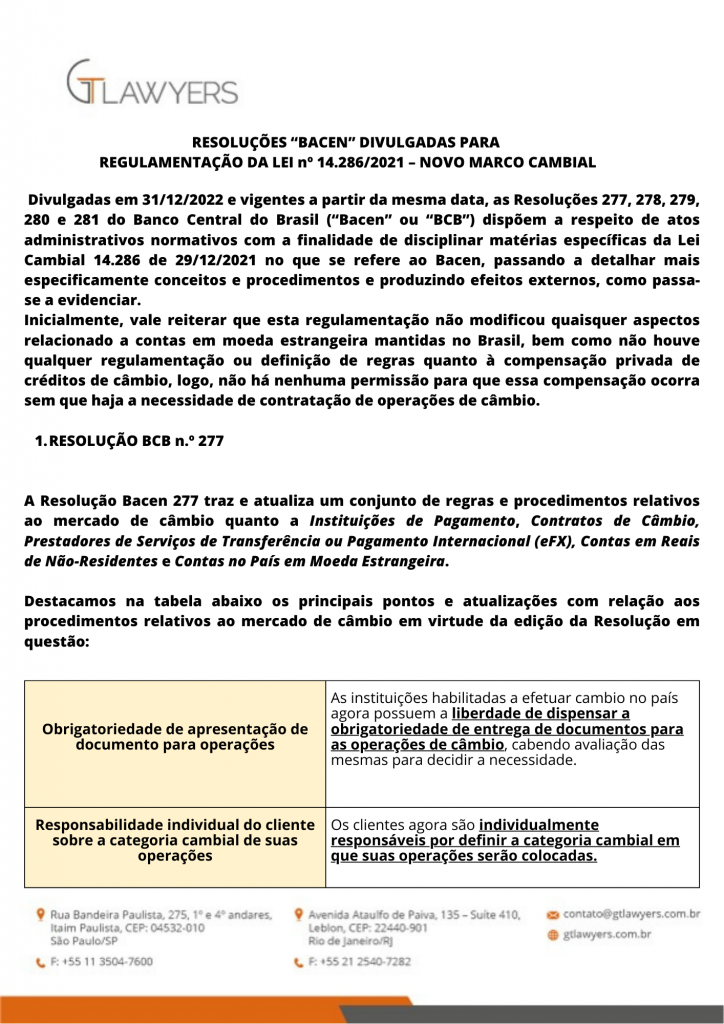
O GTLAWYERS tem o prazer de convidá-los para o Evento Presencial da CCIFB, organizado pelas Comissões Jurídica e de Comércio Exterior, na sede da Câmara de Comércio França Brasil – CCIFB, no dia 28 de novembro de 2023, às 8h30, para discutir o tema “Novo marco cambial: as recentes alterações feitas pelo Banco Central”.
Com a nossa sócia Tanzilli Tamy vice-líder da comissão legal.
Publicada nesta quinta-feira, 31/08/2023, a MP nº 1.185/2023 revoga a isenção de IRPJ/CSLL/PIS/Cofins sobre as subvenções de investimento
O Governo Federal publicou hoje a Medida Provisória nº. 1.185/2023 que, na prática, revoga a isenção de IRPJ/CSLL/PIS/Cofins sobre as subvenções para investimento (incluindo os benefícios fiscais de ICMS, conforme a Lei Complementar nº 160) – com efeitos a partir de 1º de janeiro de 2024.
Em contrapartida à essa revogação, foi instituído o “crédito fiscal de subvenção para investimento”, aplicável à pessoa jurídica tributada pelo lucro real que receber subvenção para implantar ou expandir empreendimento econômico.
O tal crédito fiscal poderá ser utilizado para fins de ressarcimento ou compensação com tributos administrados pela Receita Federal, e equivalerá à aplicação da alíquota do IRPJ (inclusive adicional) sobre a receita da subvenção para investimento.
No entanto, na apuração do crédito fiscal, não poderão ser computadas:
I – as receitas não relacionadas com as despesas de depreciação, amortização ou exaustão relativas à implantação ou à expansão do empreendimento econômico;
II – a parcela das receitas que superar o valor das despesas a que se refere o inciso I;
III – a parcela das receitas que superar o valor das subvenções concedidas pelo ente federativo;
IV – as receitas que não tenham sido computadas na base de cálculo do IRPJ e da CSLL;
V – as receitas decorrentes de incentivos do IRPJ e do próprio crédito fiscal de subvenção para investimento; e
VI – as receitas reconhecidas após 31 de dezembro de 2028.
O crédito fiscal assim apurado poderá ser objeto de pedido de ressarcimento ou compensação APENAS: (i) após a entrega da ECF na qual esteja demonstrado o direito creditório; e (ii) a partir do ano-calendário seguinte ao reconhecimento das receitas de subvenção.
Importante destacar, ainda, que apenas as pessoas jurídicas previamente habilitadas pela Receita Federal, nos termos previstos pela MP, poderão ser beneficiárias do crédito fiscal de subvenção para investimento.
É evidente que a referida MP envolve uma tentativa do Governo Federal de afastar o entendimento adotado pelo STJ no julgamento do Tema Repetitivo 1.182, no qual ficou consignada a não tributação dos benefícios fiscais de ICMS (salvo o crédito presumido) que observassem os requisitos previstos na Lei Complementar 160/2017 e no artigo 30 da Lei 12.973/2014.
Ainda que seja assim, é fundamental destacar que: (i) a tributação das subvenções para investimento não alcança os valores recebidos pelas empresas até 31/12/2023 – desde que observados os requisitos do artigo 30 da Lei 12.973, (ii) a pretendida tributação também não alcança os créditos presumidos de ICMS, que não são tributados por força da imunidade recíproca, e (iii) o crédito fiscal concedido é insuficiente para trazer vantagens a esse novo regime, e deverá resultar na judicialização do tema.
Ficamos à disposição para esclarecimentos adicionais sobre a matéria.
Artigo preparado por Estevão Gross, sócio de GTLawyers. Para mais informações favor contatar o telefone 11.3504.7618 ou o e-mail egross@gtlawyers.com.br.
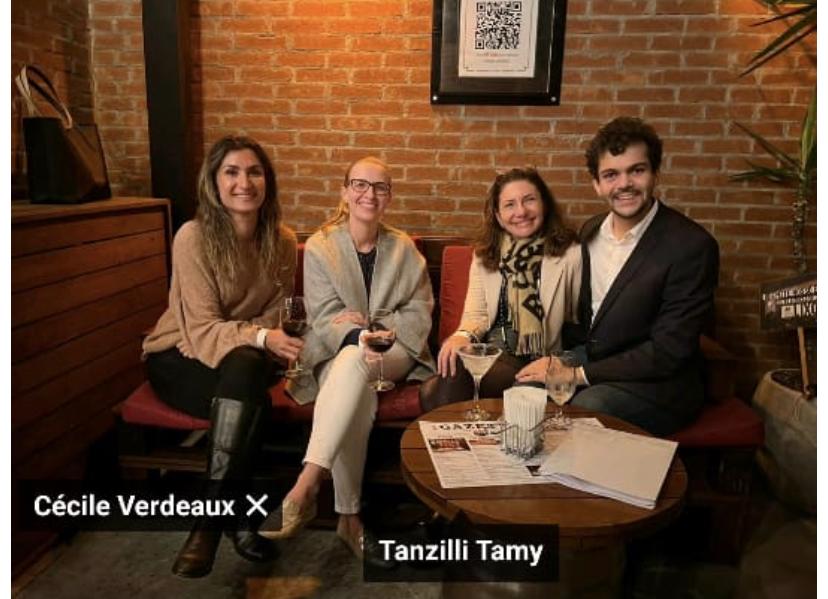
Na última terça-feira (16/05) aconteceu a terceira edição do tradicional Happy Hour de networking da Câmara de Comércio França Brasil – CCIFB, e a equipe do GTLawyers marcou presença mais uma vez.
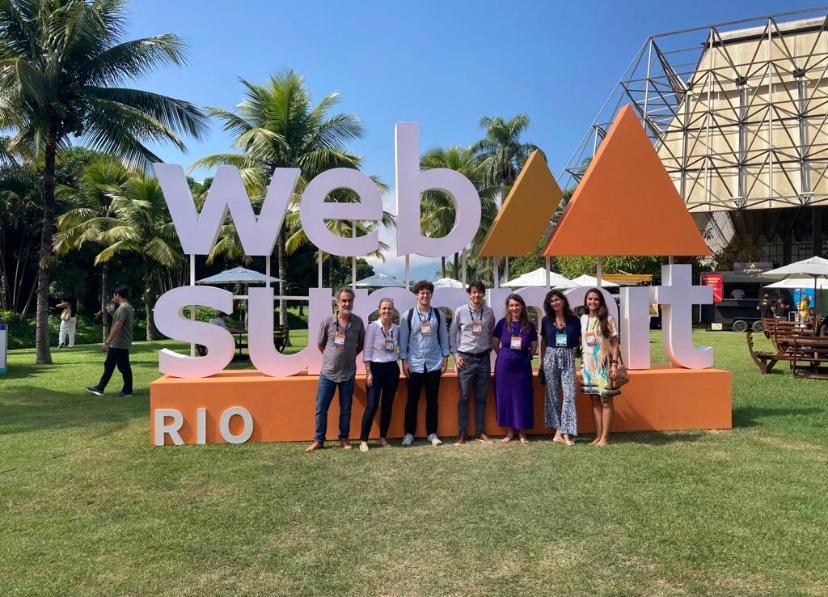
A GTLawyers, em parceria com a Business France Brasil, esteve presente no maior evento de tecnologia do mundo, o “Web Summit Rio 2023”, reunindo diversos especialistas em tecnologia, startups, empresas, CEOs e chefes de estado para discutir o futuro do mercado. Os convidados puderam compartilhar seus valiosos conhecimentos durante conferências sobre diversos temas relacionados a inovações. Na ocasião, a GTLAWYERS teve a oportunidade de apresentar um panorama jurídico dos negócios no Brasil à delegação de empresas francesas da Business France para discutir as diversas possibilidades de desenvolvimento de suas atividades no Brasil.
À margem do Web Summit Rio, a GTLAWYERS teve o prazer de participar do coquetel Conexão França-Brasil organizado pela French Tech São Paulo reunindo todos os principais players franceses do mercado brasileiro.
A Câmara de Comércio Brasil-Canadá (CCBC) elegeu em 26 de abril, durante Assembleia Geral, os novos membros do Conselho Consultivo, Conselho Executivo e Diretoria para o biênio 2023/2025. O presidente Ronaldo Del Buono Ramos (CeoLab) foi reconduzido ao cargo, e irá liderar a Câmara ao lado do diretor vice-presidente Rafael Mangini (Maple Bear), da diretora jurídica Anne-Catherine Brunschwig (GTLawyers), e dos diretores financeiro, Carlos Alberto Iacia (associado pessoa física), comercial, Hilton Nascimento (Worten Group), e de gestão e ESG, Alexandre Sabbag (Boyden Brazil).
A tributação automática da renda auferida por pessoas físicas residentes no Brasil em controladas no exterior (sociedades offshore) não chega a ser uma novidade. Isso porque, há exatos 10 anos, o assunto já havia sido tema de uma outra medida provisória – a MP nº 627. Na ocasião, a tentativa foi repelida pelo Congresso Nacional quando da conversão da referida MP na Lei nº 12.973/2014.
Agora, com a MP nº 1.171, as aplicações financeiras, os lucros de entidades controladas no exterior e os rendimentos de trusts no exterior produzidos a partir de 1º de janeiro de 2024 serão tributados pelo IRPF de acordo com uma nova sistemática (distinta do regime carnê-leão e da tributação definitiva dos ganhos de capital), com base em alíquotas progressivas anuais de zero, 15% e 22,5% e sem a possibilidade de nenhuma dedução.
Apresentamos abaixo alguns esclarecimentos sobre o regime tributário previsto na MP nº 1.171:
- o conceito de rendimentos de aplicações financeiras no exterior sujeitos à tributação conforme essa nova sistemática inclui variação cambial da moeda estrangeira frente à moeda nacional, juros, prêmios, comissões, ágio, deságio, participações nos lucros, dividendos, ganhos em negociações no mercado secundário etc, apurados no vencimento, liquidação, resgate, amortização ou alienação das aplicações – com isso, abandonou-se a anterior caracterização da renda financeira auferida apenas no resgate/liquidação de aplicações financeiras no exterior como ganho de capital (cfr. MP nº 2.158);
- a tributação automática (independentemente de qualquer deliberação acerca da sua distribuição) dos lucros auferidos a partir de 1º de janeiro de 2024 por entidades controladas no exterior se aplica exclusivamente para (i) sociedades controladas localizadas em paraísos fiscais ou que sejam beneficiárias de regime fiscal privilegiado; (ii) cuja renda ativa própria seja inferior a 80% da renda total;
- a definição de renda ativa própria exclui royalties, juros, dividendos, aluguéis e rendimentos de aplicações financeiras;
- possibilidade de dedução do imposto de renda pago no exterior pela controlada (ou suas investidas) sobre seu lucro do IR devido no Brasil sobre esse mesmo lucro, até o limite do IR devido no Brasil e respeitada a proporção da participação societária do contribuinte;
- os lucros apurados até 31 de dezembro de 2023 (para toda e qualquer sociedade controlada no exterior) ou após essa data (apenas para as sociedades que não se qualifiquem na nova regra) serão tributados apenas quando efetivamente disponibilizados ao contribuinte no Brasil;
- a partir de 1º de janeiro de 2024, para fins de tributação pelo IR, os rendimentos e ganhos de capital auferidos pelo trust no exterior serão considerados como sendo do instituidor (settlor), devendo ser tributados de acordo com sua natureza jurídica – o mesmo se aplica para os bens e direitos objeto do trust no que se refere à declaração de bens e direitos;
- apenas com o falecimento do instituidor ou com a distribuição do patrimônio pelo trust é que os respectivos valores serão considerados de titularidade do (s)beneficiário(s), devendo ser considerados, respectivamente, doação ou sucessão.
- a fim de calibrar as regras acima, a MP nº 1.171 possibilitou aos contribuintes que efetuem a atualização do valor dos bens e direitos no exterior para o valor de mercado em 31 de dezembro de 2022, com tributação da atualização pelo IRPF, à alíquota definitiva de 10%, a ser pago até 30 de novembro de 2023.
É preciso ressaltar que a MP nº 1.171 padece de várias omissões e inconstitucionalidades, que colocam em xeque a sua aplicação, a saber:
- criação de mais um regime de tributação definitiva e segregada, impossibilitando deduções elementares da base de cálculo do IR e distorcendo o conceito de renda tributável;
- imprecisão quanto ao momento de tributação dos valores do exterior pelo IR: se mensalmente, na medida do recebimento/disponibilização dos rendimentos/lucros, ou apenas quando da entrega da DAA, por volta de abril/maio do ano seguinte ao recebimento dos rendimentos;
- proibição da compensação dos prejuízos apurados pela controlada no exterior em períodos anteriores à produção de efeitos da MP nº 1.171.
Ficamos à disposição para esclarecimentos adicionais sobre a questão.
Estevão Gross Neto
Tamy Tanzilli, Isabella Medina e Clavdia Chabreuil












