
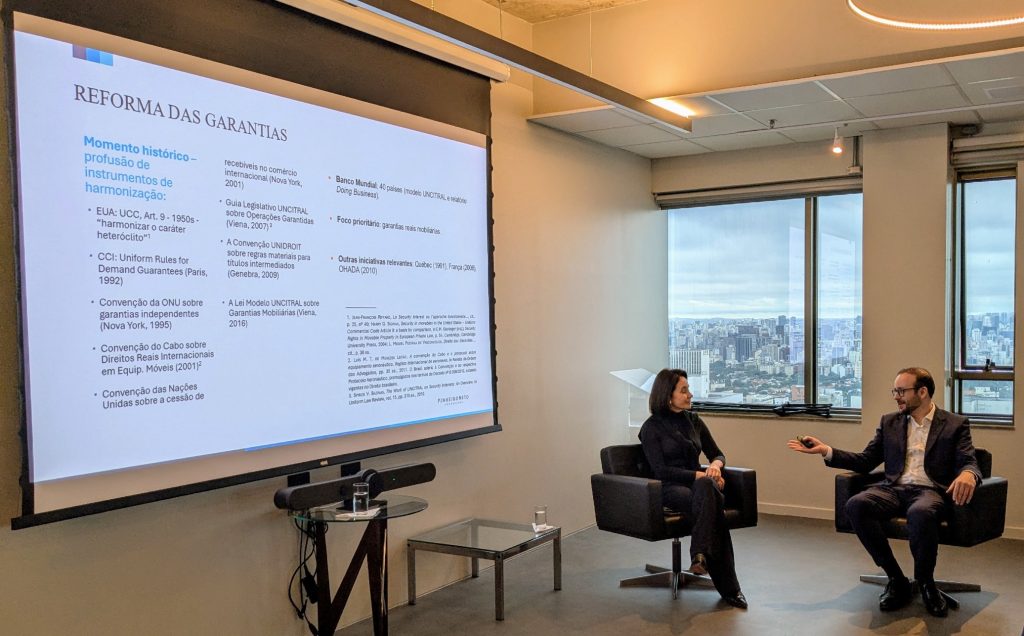
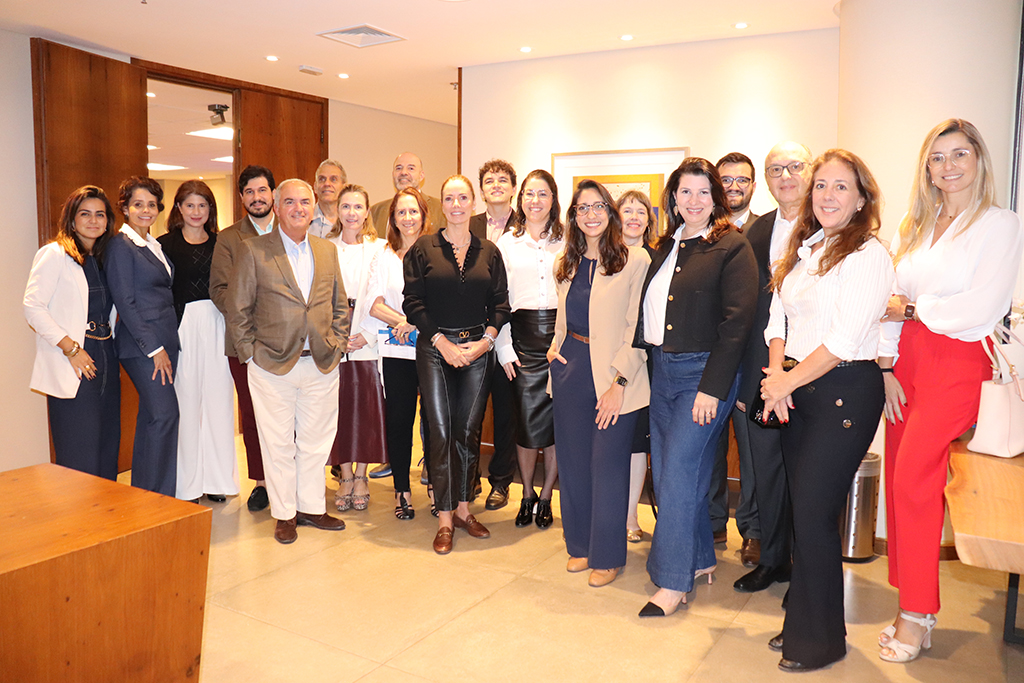
No dia 29 de maio, o GTLAWYERS, no contexto da Comissão Legal da CCIFB, teve a honra de organizar uma palestra aprofundada sobre as inovações trazidas pelo “Marco das Garantias” (Lei nº 14.711/2023). O evento abordou os impactos significativos dessa legislação nos procedimentos de execução de garantias no setor imobiliário, com foco nos novos mecanismos extrajudiciais que aprimoram a recuperação de créditos.
O debate foi mediado por nossa sócia Tamy Tanzilli e nossa advogada Fernanda Malta, que conduziram a discussão com os especialistas Fabio Rocha Pinto e Silva, sócio no Pinheiro Neto Advogados, e Patricia André de Camargo Ferraz, Registradora de Imóveis, Títulos e Documentos e Civil de Pessoas Jurídicas de Diadema. Eles analisaram as mudanças estruturais que visam proporcionar maior segurança jurídica, celeridade processual e efetividade na recuperação de créditos garantidos por bens imóveis, com especial atenção à alienação fiduciária e hipoteca.
Agradecemos a presença e a participação ativa de todos os profissionais do setor e a CCIFB pela organização do evento.
GTLawyers marcou presença na última reunião da Comissão de Assuntos Econômicos da CCBC realizado em 05/06, e foi representado por nossa sócia Carolina Moresco.
O encontro proporcionou uma análise aprofundada sobre o panorama político-econômico do Brasil e as relações com o Canadá, reforçando como a parceria entre os dois países se torna cada vez mais estratégica no atual contexto geopolítico.
Seguimos comprometidos em contribuir ativamente para as discussões institucionais e no fortalecimento das relações bilaterais Brasil-Canadá.
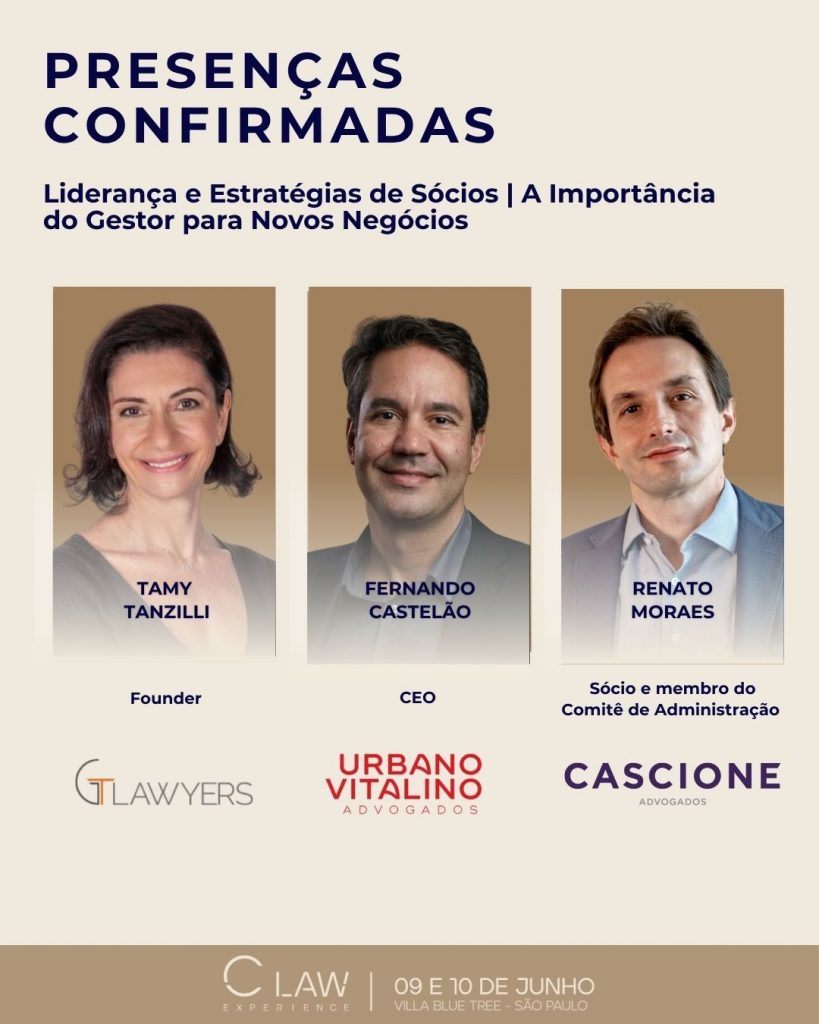
Temos o prazer de anunciar que Tamy Tanzilli representará nosso escritório em uma importante palestra no dia 10 de junho, organizada pela C Law Experience em São Paulo. O tema central será “Liderança que gera Negócios: o papel estratégico dos sócios na construção de novas oportunidades”, um debate fundamental para o cenário jurídico atual.
Tamy Tanzilli se juntará a um painel de especialistas para discutir como a liderança proativa e uma visão estratégica podem impulsionar o crescimento do escritório e a identificação de novas avenidas de negócios.
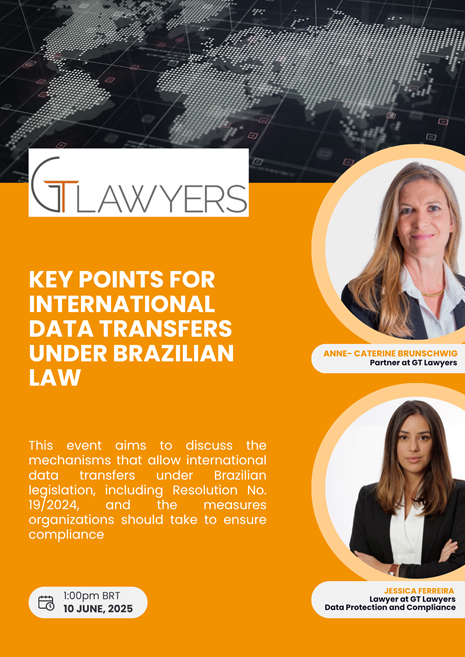
On June 10, GT Lawyers will host a webinar presented by Anne-Caterine Brunschwig, Partner, and Jessica Ferreira, Associate Lawyer in the Data Protection & Compliance team. The session will examine the legal framework applicable to international data transfers under Brazilian law, as regulated by ANPD Resolution No. 19/2024, as well as the compliance obligations that organizations must fulfill to ensure the lawful cross-border processing of personal data.
Key topics include:
✅ The legal definition of international data transfers under the LGPD
✅ The scenarios in which such transfers are permitted
✅ The main legal bases and mechanisms that authorize cross-border data flows
📅 Date: June 10, 2025
🕐 Time: 1:00 PM (BRT)
Edital PGDAU nº 11/2025 estabelece condições vantajosas para a quitação de débitos com a União
A Procuradoria Geral da Fazenda Nacional (“PGFN”) publicou o Edital PGDAU nº 11/2025, com vigência a partir de 30 de maio de 2025, instituindo novas modalidades de transação para regularização de débitos inscritos em dívida ativa da União, tributários ou não tributários, com benefícios como redução de juros, multas e encargos legais, entrada facilitada e prazos longos para pagamento.
A medida visa incentivar a regularização fiscal de contribuintes inadimplentes, conforme sua capacidade de pagamento e a classificação dos débitos. A adesão deve ser feita exclusivamente pela plataforma REGULARIZE (www.regularize.pgfn.gov.br), de 2 de junho a 30 de setembro de 2025, das 8h às 19h, horário de Brasília.
Débitos Elegíveis e Modalidades de Transação
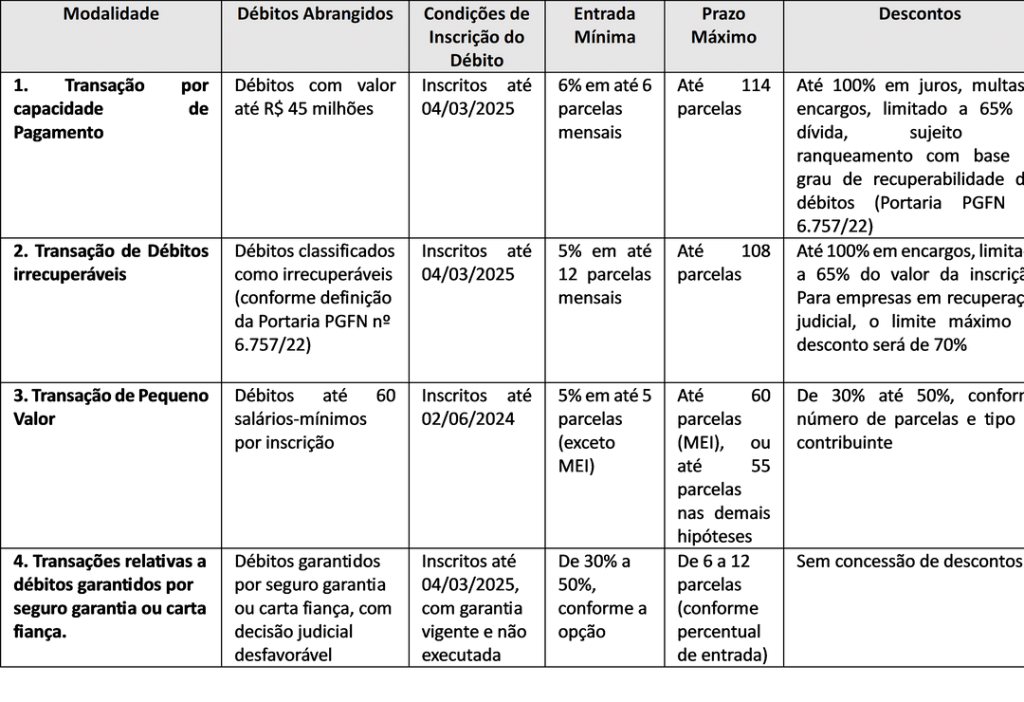
Poderão ser incluídos na transação os débitos, tributários ou não, inscritos em dívida ativa da União, desde que o valor consolidado não ultrapasse R$ 45 milhões por contribuinte. A data da inscrição do débito em dívida ativa é o critério que define a modalidade de transação elegível.
Inscrições até 04/03/2025 podem ser incluídas nas seguintes modalidades:
· Transação por capacidade de pagamento;
· Transação de débitos considerados irrecuperáveis;
· Transação de débitos garantidos por seguro garantia ou carta fiança.
Inscrições até 02/06/2024 são elegíveis exclusivamente para:
· transações de pequeno valor (até 60 salários-mínimos por inscrição).
As propostas estão divididas em quatro modalidades principais: (i) transação por capacidade de pagamento, (ii) transação de débitos considerados irrecuperáveis, (iii) transação de pequeno valor e (iv) transação relativa a débitos garantidos por seguro garantia ou carta fiança, conforme detalhado na tabela abaixo:
| Poderão ser incluídas na transação, desde que haja a prévia desistência, as inscrições atualmente parceladas, transacionadas, garantidas ou com exigibilidade suspensa por decisão judicial, conforme previsto no edital. A desistência deve ser formalizada nos prazos e condições estabelecidas no edital. Adicionalmente, é vedada a adesão ao contribuinte que tenha tido transação anterior rescindida nos últimos dois anos, ainda que em relação a débitos distintos. |
Regras Adicionais e Vedações
A adesão deverá abranger a totalidade das inscrições elegíveis em nome do contribuinte, sendo vedada a adesão parcial.
Nos casos em que as dívidas estejam sendo discutidas judicialmente, será necessário comprovar a desistência das ações, no prazo máximo de 60 dias a contar da adesão.
A inadimplência de três parcelas, sejam elas consecutivas ou não, resultará na rescisão automática do acordo.
O valor mínimo das prestações será de R$ 100,00, salvo para microempreendedores individuais (“MEI”), cujo valor mínimo é de R$ 25,00.
As parcelas serão corrigidas pela taxa SELIC acumulada mensalmente, com acréscimo de 1% no mês em que forem pagas. O contribuinte deverá manter sua regularidade fiscal perante a Receita Federal e o FGTS durante toda a vigência da transação.
Eventuais depósitos judiciais vinculados às inscrições transacionadas serão automaticamente convertidos em pagamento definitivos, com descontos incidentes apenas sobre o valor remanescente da dívida.
Recomendação
A transação prevista no Edital PGDAU nº 11/2025 constitui uma oportunidade estratégica para a regularização de débitos federais, especialmente para contribuintes com passivos antigos, capacidade de pagamento comprometida ou dívidas de pequeno valor. Diante das particularidades de cada modalidade e das regras específicas aplicáveis, é fundamental realizar uma análise individualizada antes da adesão.
Nosso escritório está à disposição para oferecer suporte completo, desde a verificação da elegibilidade e simulações detalhadas de parcelamento e descontos, até a formalização da adesão, eventual desistência de ações judiciais e acompanhamento integral do cumprimento do acordo até sua conclusão.
Ficamos à disposição para esclarecimentos adicionais sobre a questão.
GT Lawyers – Equipe tributária
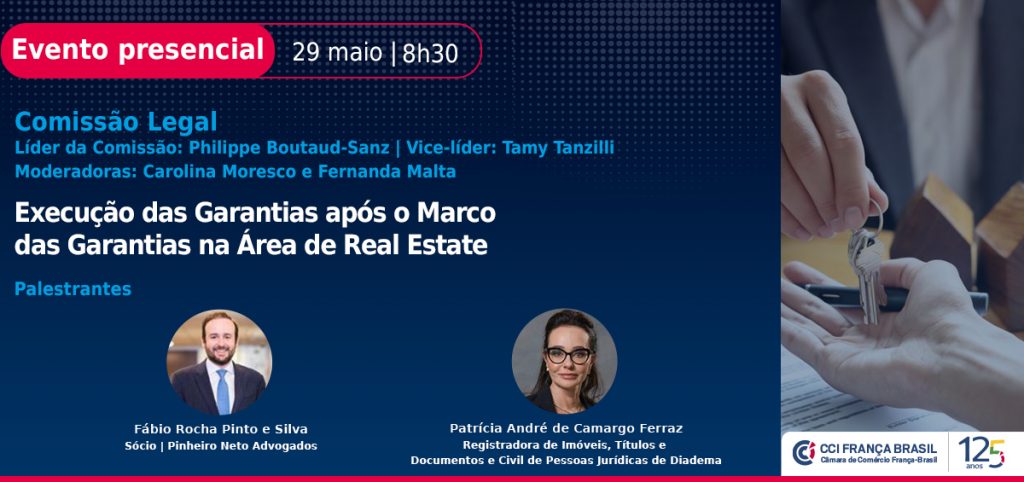
Evento presencial na CCIFB no 29/05/2025
Execução das garantias após o Marco das Garantias na Área de Real Estate
No dia 29 de maio, às 8h30, a Câmara de Comércio França-Brasil está organizando um encontro para debater as mudanças estruturais que visam proporcionar maior segurança jurídica, celeridade processual e efetividade na recuperação de créditos garantidos por bens imóveis.
O encontro será moderado por nossa sócia, Carolina Moresco, e nossa advogada Fernanda Malta e a palestra será ministrada por Fábio Rocha Pinto e Silva, sócio do Pinheiro Neto Advogados, e Patrícia André de Camargo Ferraz, Registradora de Imóveis, Títulos e Documentos e Civil de Pessoas Jurídicas de Diadema.
Participe e entenda como essas práticas podem transformar o futuro do seu escritório!
Prezados clientes e parceiros,
É com grande respeito, admiração e um sentimento de profunda gratidão que compartilhamos um importante capítulo na história do GTLawyers: a aposentadoria de nosso querido sócio Thomas Fowler, que acontecerá ao final do mês de maio de 2025.
Após quatro anos de planejamento conjunto, conduzidos com transparência, responsabilidade e diálogo aberto, Thomas encerrará sua brilhante trajetória profissional conosco, passando a desfrutar de uma nova fase dedicada à família, aos amigos e à merecida tranquilidade em Serra Negra – sempre com a certeza de que continuará próximo de todos nós, agora em sua nova posição como Consultor do escritório.
A história do Thomas é marcada por conquistas e contribuições excepcionais. Com uma sólida carreira em grandes empresas nacionais e multinacionais — como Toyota do Brasil, Vale e Anglo American — Thomas trouxe ao GTLawyers uma bagagem ímpar de conhecimento, vivência prática e visão estratégica. Em 2014, ingressou em nosso time a princípio com o desafio de colaborar em projetos específicos, mas seu talento rapidamente se destacou, consolidando sua presença de forma permanente, até tornar-se sócio e referência incontornável da nossa área de consultoria trabalhista.
Ao longo desses anos, Thomas foi muito mais do que um sócio: sua postura ética, sensibilidade humana e rigor técnico moldaram a cultura do nosso escritório e inspiraram gerações de profissionais. Seu olhar atento aos detalhes, sua capacidade de lidar com questões complexas e sua dedicação constante à qualidade tornaram-se marcas registradas do GTLawyers, reconhecidas por toda a nossa equipe, mercado e, principalmente, pelos nossos clientes.
Além do valioso conhecimento jurídico, Thomas nos brindou com amizade, lealdade e integridade, qualidades que transcendem o ambiente profissional e fortalecem os laços que unem o GTLawyers.
Com a mesma seriedade e zelo que pautaram o planejamento da sua aposentadoria, garantimos que o processo de transição foi conduzido de forma estruturada e minuciosa. Assim, a continuidade dos trabalhos e do atendimento aos nossos clientes seguirá com a excelência de sempre, sob o comando do sócio Diogo Tabosa e seu competente time, que compartilham dos mesmos valores e padrões de qualidade consolidados pelo Thomas ao longo de sua trajetória.
Receba o nosso mais sincero agradecimento por tudo o que construiu e compartilhou conosco.
Por fim, reiteramos a todos os nossos clientes e parceiros que nosso compromisso com a excelência, transparência e dedicação permanece inabalável.
Com apreço e gratidão,
Equipe GTLawyers
Prezados,
No âmbito da aprovação das contas do ano de 2024, gostaríamos de chamar sua atenção para o fato de que a legislação brasileira prevê que esse procedimento deve ser realizado dentro de um prazo de quatro meses a partir do encerramento das contas. Como as empresas brasileiras fecham seu ano financeiro em 31 de dezembro de cada ano, a aprovação das demonstrações financeiras anuais deve, portanto, ser realizada até 30 de abril do ano seguinte.
Estamos à disposição para auxiliá-los nesse procedimento e fornecer quaisquer informações adicionais.
Atenciosamente,
Equipe GTLawyers
O Encarregado de Proteção de Dados, também conhecido como Data Protection Officer (“DPO”) pela legislação europeia (Regulamento Geral sobre a Proteção de Dados – “RGPD”), é uma função estabelecida tanto pela legislação brasileira (Lei Geral de Proteção de Dados – “LGPD”) quanto no RGPD. Ambas as leis têm suas próprias exigências para a nomeação de seus DPOs, seja para os controladores de dados ou os processadores. O DPO atua como um canal de comunicação entre os titulares dos dados e a autoridade pública responsável por aplicar as regulamentações de proteção de dados dentro da jurisdição.
Apesar de as duas legislações exigirem a presença de um DPO, existem diferenças chave das quais as empresas devem estar cientes para mitigar riscos, evitar sanções legais e administrativas e prevenir danos à sua reputação. Para esclarecer essas distinções, preparamos um quadro comparativo referente à LGPD e ao RGPD.
A seguir, destacamos as principais características dessas duas legislações:
| GDPR | LGPD | |
| Obrigação de nomear um DPO | Obrigatório em casos específicos, por exemplo, órgãos públicos ou entidades envolvidas em monitoramento sistemático e em larga escala de dados ou em tratamento de dados sensíveis (Art. 37). | Geralmente exigido para todas as entidades, com exceções para agentes de pequeno porte se houver um canal de comunicação disponível (Resolução CD/ANPD nº 2/2022). |
| Qualificações e Habilidades | Requer qualificações profissionais, especialmente em direito e práticas de proteção de dados (Art. 37). | Qualificações são determinadas pela expertise relevante ao contexto, volume e riscos associados ao tratamento de dados (Resolução CD/ANPD nº 18/2024). |
| Responsabilidades | Responsabilidades importantes, incluindo o suporte às avaliações de impacto, a cooperação regulatória e o contato com o titular dos dados (Art. 39). | Responsabilidades incluem gerenciar reclamações e comunicações com titulares de dados, ANPD, e aconselhar a empresa, terceiros e funcionários sobre práticas de proteção de dados. |
| Terceirização | Permitida (Art. 39). | Permitida (Art. 5). |
| Divulgação | Detalhes de contato devem ser publicados no site da empresa e fornecidos às autoridades de supervisão. | Detalhes de contato devem ser publicados no site da empresa. |
| Conflito de Interesse | Salvaguardas para garantir independência e prevenir conflitos de interesse (Art. 38(3) e 38(6)). | Exige medidas para mitigar conflitos de interesse (Resolução CD/ANPD nº 18/2024). |
| Posição dentro da organização | Opera de forma independente, com os recursos necessários e acesso direto à alta administração. | Requisitos semelhantes para autonomia e acesso, embora não haja proteção explícita contra demissão (Resolução CD/ANPD nº 18/2024, Art. 10 e 15). |
A seguir, esclarecemos as principais diferenças entre o DPO no RGPD e na LGPD.
OBRIGAÇÃO DE NOMEAR UM DPO
Diferentemente do RGPD, que estabelece critérios específicos para a designação de um DPO, a LGPD adota uma abordagem mais geral, determinando que o controlador deve designar um encarregado de proteção de dados pessoais. Isso implica que, de modo geral, qualquer organização pública ou privada deve designar um DPO. Contudo, existe uma exceção estabelecida na Resolução CD/ANPD nº 2/2022, que isenta os agentes de tratamento de pequeno porte da designação de um DPO, mantendo-se as demais obrigações definidas pela LGPD [5]. Além disso, o §3 do artigo 41 prevê a possibilidade de outras isenções, permitindo à Autoridade Nacional de Proteção de Dados (“ANPD”) estabelecer casos nos quais a designação de um DPO pode não ser necessária, considerando a natureza, o porte e o volume de tratamento de dados pela entidade.
QUALIFICAÇÕES E COMPETÊNCIAS
O papel do DPO, segundo a legislação brasileira, é mais flexível e possui exigências menos rigorosas em comparação com a Europa, especialmente no que tange às qualificações do profissional que ocupa essa função. De acordo com o artigo 7 da Resolução CD/ANPD nº 18/2024, cabe ao agente de tratamento de dados definir as qualificações do DPO com base em seu conhecimento da legislação de proteção de dados pessoais, bem como do contexto, volume e risco das operações de tratamento realizadas. Essa Resolução também estabelece que o DPO deverá ser capaz de se comunicar de maneira eficaz com os titulares de dados e com a ANPD. Na Europa, o artigo 37 do RGPD impõe requisitos mais específicos, como a necessidade de conhecimentos especializados em direito e práticas de proteção de dados, a exigência de que as qualificações sejam proporcionais à complexidade e ao risco das atividades de tratamento, a capacidade de desenvolver e manter programas de proteção de dados, bem como familiaridade com medidas técnicas e organizacionais.
TERCEIRIZAÇÃO DO PAPEL DO DPO
A Resolução CD/ANPD nº 18/2024, que regulamenta a função do DPO no artigo 12, prevê que esse profissional pode ser uma pessoa física, vinculada ou não à estrutura organizacional do agente de tratamento, ou ainda uma pessoa jurídica. Todas essas opções também são autorizadas pelo RGPD.
DIVULGAÇÃO DAS INFORMAÇÕES DE CONTATO DO DPO
As informações de contato do DPO devem ser publicadas no site da empresa em ambas as legislações, garantindo a transparência e a acessibilidade para os titulares de dados e as autoridades. O artigo 9 da Resolução CD/ANPD nº 18/2024 também permite que a divulgação ocorra por outros meios de comunicação, caso o controlador de dados não possua um site próprio. O RGPD estabelece igualmente que os dados de contato do DPO devem ser comunicados às autoridades.
CONSIDERAÇÕES SOBRE CONFLITOS DE INTERESSES
Tanto o Regulamento Geral sobre a Proteção de Dados (RGPD) quanto a Lei Geral de Proteção de Dados (LGPD) abordam o tema dos conflitos de interesses no exercício das funções do DPO. O RGPD adota salvaguardas detalhadas para garantir a independência do DPO, proibindo que ele assuma funções que possam gerar um conflito de interesses, como, por exemplo, cargos onde determine os objetivos do tratamento de dados pessoais. Além disso, o regulamento exige que o DPO não seja punido ou dispensado por exercer suas responsabilidades. A LGPD, por sua vez, estabelece que o controlador deve adotar medidas para mitigar qualquer conflito de interesse, com a possibilidade de substituir o DPO, se necessário.
Esses aspectos serão analisados mais a fundo em um artigo específico que explorará casos e a legislação relacionada a conflitos de interesses no contexto da proteção de dados.
POSIÇÃO DENTRO DA ORGANIZAÇÃO
No que diz respeito à acumulação de funções, a legislação brasileira não proíbe expressamente que um funcionário, administrador ou subcontratado seja designado como DPO, desde que a independência da função seja preservada. Da mesma forma, conforme o RGPD, o DPO pode exercer outras funções na organização, desde que isso não implique em um conflito de interesses. Isso significa que, segundo a legislação da União Europeia, o DPO não pode ocupar um cargo no qual determine as finalidades e os meios das atividades de tratamento de dados pessoais, como diretor executivo, diretor de operações ou chefe de Recursos Humanos, por exemplo.
O papel do DPO é fundamental para a manutenção das normas de privacidade, e uma compreensão clara das regulamentações que regem essa função é essencial para as organizações que operam no Brasil. As empresas estrangeiras que ingressam no mercado brasileiro devem buscar aconselhamento jurídico local para garantir a conformidade com a LGPD, particularmente no que se refere à designação e responsabilidades do DPO.
A GTLawyers possui toda a expertise necessária para fornecer aconselhamento e orientação jurídica, seja auxiliando o DPO em suas atividades diárias, seja oferecendo serviços de DPO para mitigar potenciais conflitos de interesses. Nossa equipe assegura que as empresas não apenas cumpram suas obrigações legais, mas também implementem práticas eficazes de proteção de dados, minimizando assim riscos jurídicos e reputacionais, ao mesmo tempo que preservam a independência e a imparcialidade do DPO.
Anne Brunschwig – abrunschwig@gtlawyers.com.br
Jessica Ferreira – jferreira@gtlawyers.com.br
Conforme veiculado pelos principais órgãos de imprensa, o Governo Federal apresentou ao Congresso Nacional o projeto de lei 1.085 (PL 1.087/2025) objetivando a reforma do imposto de renda devido pelas pessoas físicas (“IRPF”). Apresentamos abaixo um breve resumo e considerações acerca desse novo projeto:
Reduções do IRPF
O projeto concede uma redução de 100% do IRPF de contribuintes cujos rendimentos tributáveis não excedam R$ 5 mil/mês, e reduções menores e escalonadas para quem recebe entre R$ 5 mil e R$ 7 mil/mês.
Contrariando o histórico da tributação com base na tabela progressiva (tributação por faixa), essa redução se aplica exclusivamente para os contribuintes com essa faixa de renda (benefício pessoal), e não para contribuintes com renda superior. Ou seja, o contribuinte que receber R$ 8 mil/mês, por exemplo, continuará pagando IRPF com base nas alíquotas da tabela progressiva vigente, sem direito aos redutores do IRPF sobre a faixa de renda de até R$ 7 mil/mês.
Entendemos que essa distinção é bastante questionável, uma vez que restringe o benefício do redutor a contribuintes, e não à faixas de renda, tratando de forma desigual contribuintes em situações econômicas muito similares (eg. contribuinte com renda mensal de R$ 5 mil versus renda mensal de R$ 7 mil) e ignorando que a capacidade contributiva dessa faixa de renda é a mesma, independentemente do contribuinte.
IRPF mínimo para altas rendas
O projeto pretende instituir um piso mínimo de IRPF para contribuintes classificados em altas faixas de renda, conforme as seguintes medidas:
- IRPF mínimo: instituição do IRPF mínimo para contribuintes com renda anual superior a R$ 600 mil. Nesse cálculo deverão ser excluídos os ganhos de capital, doações e heranças. O IRPF mínimo será progressivo (0-10%) para rendas acima de R$ 600 mil e inferiores a R$ 1,2 milhão. Acima desse limite, o IRPF mínimo será de 10%.
- Do IRPF mínimo, poderão ser deduzidos: (i) o IRPF apurado sob o regime regular, devido na Declaração de Ajuste Anual; (ii) o IR retido sob a sistemática de tributação exclusiva na fonte; (iii) o IR devido sobre investimentos no exterior; (iv) IR definitivo, pago sobre rendimentos que compõe sua base de cálculo (ganhos líquidos, por exemplo) e (v) redutor sobre dividendos (comentado a seguir). Se a soma dos itens (i) a (iv) exceder o valor do IRPF mínimo, este será igual a zero.
- Lucros e dividendos: tributação pelo IRPF, à alíquota de 10%, sobre lucros e dividendos pagos por sociedades no Brasil a uma mesma pessoa física, desde que o montante mensal exceda R$ 50 mil/mês;
- Dividendos e IRPF mínimo: caso a soma da alíquota efetiva de tributação dos lucros da pessoa jurídica (IRPJ e CSLL) com a alíquota efetiva do IRPF mínimo ultrapasse as alíquotas nominais de IRPJ/CSLL, haverá a concessão de um redutor de IRPF mínimo sobre os lucros e dividendos distribuídos. O racional do redutor é que a tributação global sobre os lucros/dividendos sujeitos ao IRPF mínimo não exceda as alíquotas nominais do IRPJ/CSLL (34%, 40% ou 45%, a depender da atividade desenvolvida pela empresa). O redutor deverá ser considerado com base na alíquota efetiva de IRPJ/CSLL recolhida pela pessoa jurídica, considerando o total desses tributos e o lucro líquido da sociedade.
- Exterior: Alíquota de 10% de IRFonte sobre lucros e dividendos pagos ao exterior;
- Também neste caso, se a soma da alíquota efetiva de tributação dos lucros da pessoa jurídica (IRPJ e CSLL) com o IRFonte exceder as alíquotas nominais de IRPJ/CSLL (34%, 40% ou 45%), haverá a concessão de um crédito ao não residente, que poderá ser pleiteado em até 360 dias contados do encerramento de cada exercício
Ficamos à disposição para esclarecimentos adicionais sobre a matéria.
Artigo preparado por Estevão Gross, sócio de GTLawyers. Para mais informações favor contatar o telefone 11.3504.7618 ou o e-mail egross@gtlawyers.com.br.












