
Nesta última quinta-feira (27/11), tivemos a honra de acompanhar a primeira edição do Seminário Franco-Brasileiro de Franchising, organizado pela Câmara de Comércio França Brasil – CCIFB de São Paulo (CCIFB-SP) em parceria com a ABF Associação Brasileira de Franchising.
O evento consolidou a união entre os mercados francês e brasileiro, promovendo painéis de alto nível que debateram os desafios e oportunidades das franquias em ambos os países.
Destaques do evento:
- Painel 1: Franquias francesas no Brasil — Empresas como L’occitane Au Brésil, nosso cliente 5àsec, e Jadlog Logística compartilharam seus insights e estratégias para uma expansão de sucesso no Brasil.
- Painel 2: Franquias brasileiras na França — Marcas inovadoras como OAKBERRY, Dengo Chocolates e Corpo Bueno mostraram como estão levando o melhor do Brasil para o mercado francês, com autenticidade e ambição.
Parabenizamos a CCIFB-SP, a ABF e todos os palestrantes por um evento informativo e inspirador!
Na última quarta-feira, tivemos o grande prazer de participar do Pitch Day Associados, um evento promovido pela Belgalux – Câmara de Comércio e Indústria Belgo-Luxemburguesa-Brasileira no Brasil.
Nossa advogada em charge do French Desk, Cécile Verdeaux, que também é Diretora Jurídica da Belgalux, representou com excelência o escritório, destacando o trabalho de GTLawyers na comunidade empresarial belgo-luxemburguesa-brasileira. Nosso agradecimento à Belgalux – Câmara de Comércio e Indústria Belgo-Luxemburguesa-Brasileira no Brasil pelo convite !
Obrigado a todos os participantes e apresentadores. Seguimos juntos, colaborando e construindo pontes entre comunidades empresariais.
Temos o orgulho de anunciar que o GTLawyers foi destaque na edição 2026 do Anuário Análise Advocacia, sendo reconhecido em quatro categorias:
- Cível
- Serviços Especializados
- Siderurgia e Mineração
- UF – São Paulo
Esse resultado reflete a confiança dos nossos clientes e a dedicação de toda a nossa equipe.
Além disso, celebramos com muito orgulho o reconhecimento individual de nossos profissionais, que foram nomeados entre os advogados mais admirados do país em suas áreas de atuação:
Tamy Tanzilli foi nomeada entre os Mais Admirados no setor econômico de Serviços Especializados e na categoria UF/São Paulo.
Eduardo Junqueira foi nomeado entre os Mais Admirados na especialidade Trabalhista e no Setor econômico de Siderurgia e mineração.
Diogo Tabosa foi nomeado entre os Mais Admirados na especialidade Trabalhista, no Setor econômico de Siderurgia e mineração e na categoria UF/São Paulo.
Anne-Catherine Brunschwig foi nomeada entre os Mais Admirados no setor econômico de Serviços Especializados e na categoria UF/Rio de Janeiro.
Carolina Moresco foi nomeada entre os Mais Admirados no setor econômico de Serviços Especializados e na categoria UF/São Paulo.
João Henrique Guidorizzi foi nomeado entre os Mais Admirados na especialidade Trabalhista.
Lucas de Almeida Corrêa foi nomeado entre os Mais Admirados no setor econômico de Serviços Especializados.
Parabenizamos cada um pela excelência, comprometimento e impacto no desenvolvimento do nosso escritório.
Seguimos trabalhando com ética, técnica e proximidade para entregar sempre o melhor !
Participe conosco de: “INVESTIR NO BRASIL: Impacto da nova tributação de dividendos e oportunidades de investimentos financeiros”
Vamos explorar as mais recentes mudanças fiscais brasileiras e as estratégias de otimização para seus investimentos. Uma oportunidade estratégica para identificar novas oportunidades França-Brasil.
Nossos especialistas:
Mestre Maxime Frémon (Sócio fundador da Frémon Avocats)
Mestre Estevão Gross (Sócio tributário do GTLawyers)
Data: 11 de dezembro de 2025
Horário: 14h (Horário de Paris)
Inscreva-se e acesse os detalhes pelo link abaixo: https://docs.google.com/forms/d/e/1FAIpQLSdIJKdtZ4DxrcnYjT6iHVe4tpK55ky-dFwnCiDl2HshbXWzgw/viewform?usp=publish-editor
Foi publicada no dia 21/11/2025 a Lei nº 15.265/2025, que cria o Regime Especial de Atualização e Regularização Patrimonial (REARP), autorizando a atualização do valor de imóveis e veículos no Imposto de Renda e a regularização de bens lícitos não declarados.
A lei sancionada incorporou algumas das medidas fiscais que originalmente estavam previstas na Medida Provisória do IOF (MP 1.303/2025), que perdeu a validade em outubro.
A adesão ao REARP será feita por meio de declaração permitindo a opção nas seguintes modalidades, para bens adquiridos até 31/12/2024:
“I – atualização do valor de bens móveis automotores terrestres, aquáticos e aéreos sujeitos a registro público e imóveis localizados no território nacional ou no exterior; e
II – regularização de bens ou direitos que não tenham sido declarados ou tenham sido declarados com omissão ou incorreção em relação a dados essenciais.”
A atualização dos bens servirá como uma antecipação do valor que seria devido à título de Imposto de Renda sobre o Ganho de Capital, de modo que será oportunizado ao contribuinte que o valor dos bens declarados na Declaração de Imposto de Renda reflita o valor de mercado atual, corrigindo assim eventuais defasagens e incentivando a transparência patrimonial.
Desse modo, na modalidade de atualização incidirão as seguintes alíquotas sobre o acréscimo patrimonial, calculado sobre a diferença entre o valor originalmente declarado e o valor atual de mercado, em substituição ao imposto sobre ganho de capital:
- Pessoas físicas: 4% de Imposto de Renda sobre o acréscimo patrimonial;
- Pessoas jurídicas: 4,8% de IRPJ e 3,2% de CSLL.
É importante destacar que, caso o bem atualizado seja alienado no prazo de 5 anos (imóvel) ou 2 anos (móvel) após a adesão (exceto por transmissão causa mortis ou partilha), os efeitos do REARP são desconsiderados, com cobrança do IR sobre o ganho de capital (deduzindo-se o imposto já pago, atualizado pela Selic).
Ademais, optantes pela atualização de bens imóveis prevista na Lei nº 14.973/2024, poderão migrar para o REARP.
Já a modalidade do inciso II permite a regularização de recursos, bens ou direitos de origem lícita, mantidos no Brasil ou no exterior, ou repatriados, por residentes ou domiciliados no País em 31/12/2024. Isso inclui ativos que não foram declarados ou foram declarados com omissão ou incorreção de dados essenciais antes de 31/12/2024, incluindo bens que já tiverem sido alienados.
O montante dos ativos regularizados será considerado acréscimo patrimonial adquirido em 31/12/2024, sujeitando-se ao pagamento de Imposto sobre a Renda (IR), a título de ganho de capital, à alíquota de 15%, além de multa de 100% do imposto devido.
A adesão ao REARP, para fins de atualização ou regularização de bens ou direitos, será feita no prazo de até 90 (noventa) dias, contados a partir da data de publicação da Lei, com a entrega da respectiva declaração e o pagamento dos tributos em quota única ou em até 36 (trinta e seis) quotas iguais, mensais e sucessivas.
Além do REARP, a Lei nº 15.265/2025 introduz novas regras para a tributação de operações financeiras, como os empréstimos de títulos e valores mobiliários no país e a tributação de operações de cobertura de riscos (hedge) com derivativos no exterior, permitindo, sob condições específicas de mercado e registro, o cômputo de resultados negativos para fins de IRPJ e CSLL.
Adicionalmente, a Lei promove alterações importantes em diversas outras leis, como a que restringe a compensação de créditos de PIS/Cofins não cumulativos sem relação com a atividade econômica e de pagamentos indevidos com documentos inexistentes, a que moderniza os exames médico-periciais para auxílio-doença, permitindo telemedicina e análise documental, e a que endurece as condições de concessão e manutenção do seguro-defeso.
Para mais informações sobre o tema, estamos à disposição.
GT Lawyers – Equipe tributária
Negócios, estratégia e integração: a contribuição de Tamy Tanzilli para a CCIFB-SP
Com quase 30 anos de experiência em assessoramento jurídico internacional, a Diretora de PMEs da CCIFB-SP, nossa Sócia Fundadora da GTLawyers, Tamy Tanzilli, destaca como a Câmara está se reinventando para apoiar ainda mais as pequenas e médias empresas francesas no Brasil — com networking qualificado, governança estruturada e comunicação estratégica.
À frente da Diretoria, ela reforça prioridades essenciais: ampliar benefícios, fortalecer a entrega de valor para os associados e criar conexões que realmente geram negócios.
Confira a matéria completa no site da CCIFB : https://abrir.link/CUkmM
A TRIBUTAÇÃO DOS LUCROS E DIVIDENDOS DISTRIBUÍDOS PARA PESSOAS FÍSICAS RESIDENTES OBEDECERÁ ÀS SEGUINTES REGRAS:
Tributação apenas no âmbito do IRPF mínimo (tributação de altas rendas):
Incidência do IRFonte à alíquota de 10% sobre as distribuições mensais que excederem R$ 50 mil.
Necessidade de ajuste da Declaração de Ajuste Anual, considerando:
- Soma de rendimentos no ano que exceder R$ 600 mil ou R$ 1,2 milhão.
- IRPF mínimo no Ajuste Anual deverá excluir ganhos de capital, rendimentos recebidos acumuladamente e doação/herança.
- IRPF mínimo variável de 1% a 10%, a depender da faixa de renda.
- Poderá ser deduzido do IRPF mínimo o IRPF devido na Declaração de Ajuste, o IRFonte retido durante o período (sobre rendimentos sujeitos ao IRPF mínimo) e o IRPF definitivo (também sobre valores tributáveis pelo IRPF mínimo).
Para os dividendos: integração com carga efetiva de IRPJ/CSLL, com aplicação de redutores se a alíquota do IRPF mínimo conjugada com IRPJ/CSLL exceder 34%, 40% ou 45%, a depender do tipo da empresa.
A TRIBUTAÇÃO DOS LUCROS E DIVIDENDOS DISTRIBUÍDOS PARA RESIDENTES NO EXTERIOR OBEDECERÁ ÀS SEGUINTES REGRAS:
Tributação pelo IRFonte de 10%, no momento do pagamento, crédito, remessa, entrega ou emprego.
Integração com carga efetiva de IRPJ/CSLL da sociedade: caso a soma das alíquotas efetivas de IRPJ/CSLL da sociedade com o IRFonte exceda a soma das alíquotas nominais de IRPJ/CSLL (34%, 40% ou 45%), direito de crédito em até 360 dias contados do encerramento de cada exercício.
Crédito deverá equivaler à diferença entre a alíquota efetiva de IRPJ/CSLL, acrescida dos 10% de IRFonte, e a alíquota nominal do IRPJ/CSLL (34%, 40% ou 45%, a depender da atividade da sociedade).
PONTOS DE ATENÇÃO
- Tributação dos resultados apurados até 31 de dezembro de 2025: manutenção da isenção atual, desde que sua distribuição tenha sido aprovada até 31 de dezembro de 2025 e seu pagamento ocorra nos termos originalmente previstos no ato de aprovação.
- Regulamentação do direito de crédito investidor não residente.
- Aumento de capital com lucros e dividendos e manutenção da tributação.
- Impactos em relação a lucro da exploração (SUDAM/SUDENE), Lei do Bem, PAT, depreciação incentivada, amortização do goodwill, prejuízos fiscais, juros sobre capital próprio e outros.
- Emendas ao PL 1.087 serão objeto de novo projeto de lei, com oportunidades de ajustes e aprimoramento do regime de tributação instituído para os dividendos.
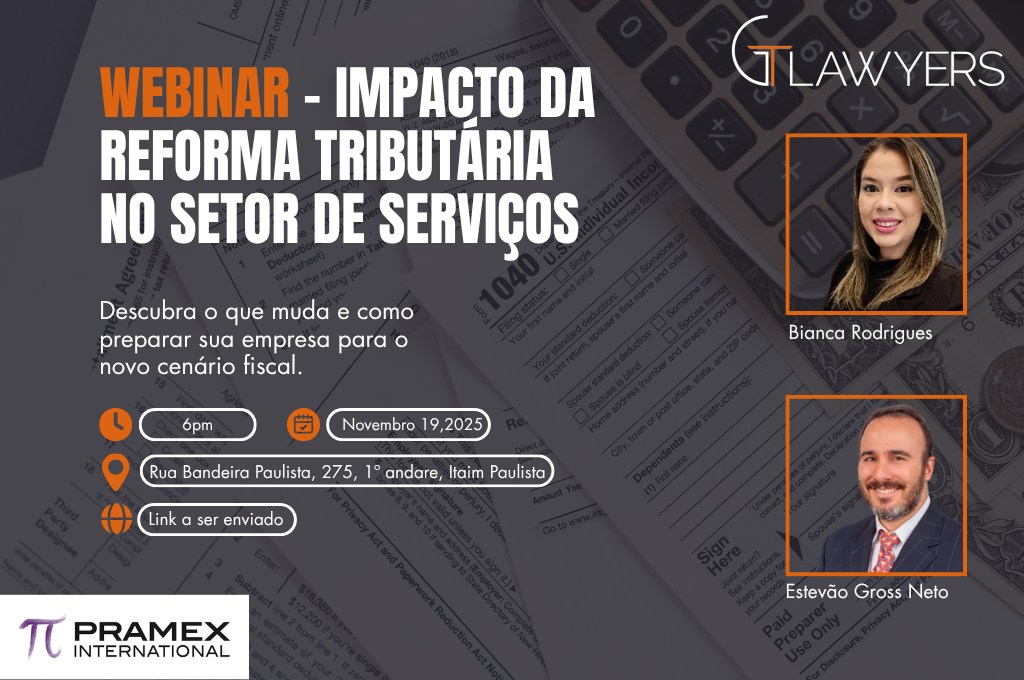
A Reforma Tributária está trazendo mudanças profundas com a implementação da CBS e do IBS. Sua empresa está preparada?
Junte-se a nós neste webinar com nosso socio Estevão Gross e Bianca Rodrigues da Pramex International para entender:
✔️ As principais mudanças da CBS e IBS.
✔️ Como essas alterações impactam o setor de serviços.
✔️ Estratégias para adaptação e planejamento tributário.
🗓 Quando? 19 de novembro de 2025, às 18h
📍 Formato híbrido: Presencial (GTLawyers) e online
Inscreva-se gratuitamente no link: https://forms.office.com/Pages/ResponsePage.aspx?id=P4y0RUBc8UKE1BPJQMeTQMdGbSvlNA5AjWoGZX5ZMP1UQzNMOTNUMFNFTzBOM1VSWExGMUI0TVIzRi4u
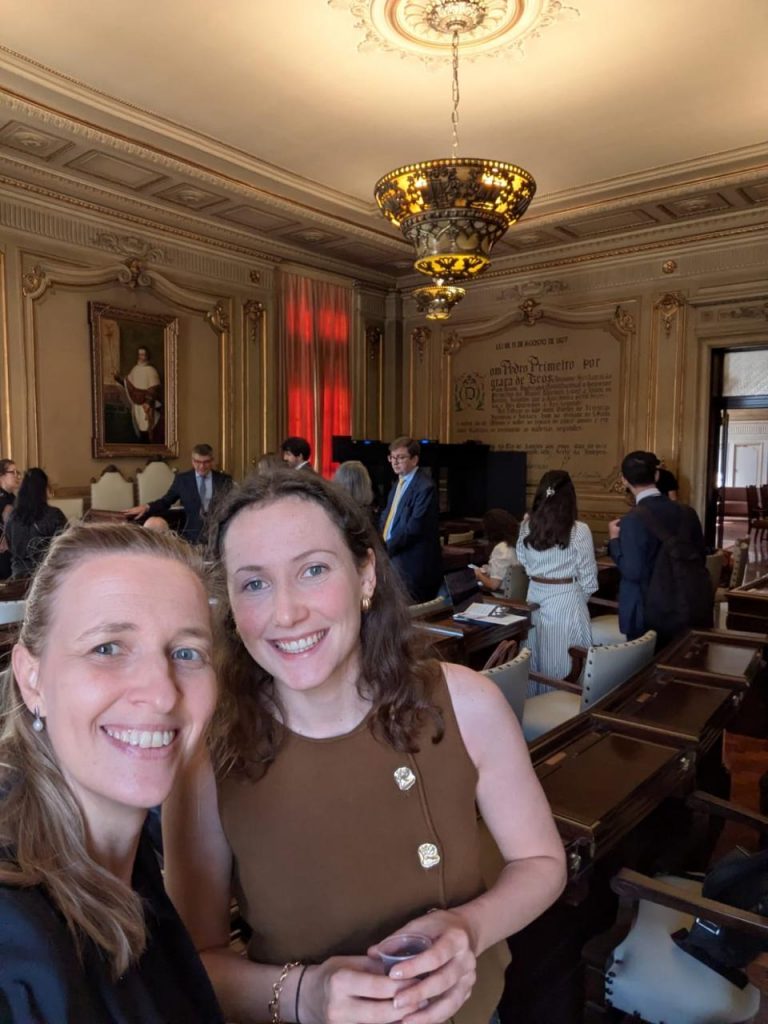
Uma parte da nossa equipe francesa, Cécile Verdeaux e Jeanne Puech, participou do segundo dia das Journées Franco-Brésiliennes, realizado hoje, 11 de novembro, na Faculdade de Direito da USP!
Foi um dia de muito aprendizado e troca de conhecimentos, com palestras e discussões sobre o direito continental, o ensino jurídico na França e a rica história da Association Henri Capitant no Brasil.
Orgulho de fazer parte desta jornada de conhecimento!
Na última segunda-feira, 30 de outubro, tivemos o privilégio de participar do emblemático Jantar de Gala e Prêmio Personalidade 2025 da CCIFB-SP. Este evento celebrou os 200 anos das relações diplomáticas entre França e Brasil, além dos 125 anos da fundação da Câmara de Comércio França Brasil – CCIFB.
Estar presente em uma noite como essa reforça nosso compromisso de servir como ponte entre os universos jurídico e empresarial de dois países que compartilham uma parceria econômica sólida e histórica. Com mais de 1.300 empresas francesas atuando no Brasil e gerando centenas de milhares de empregos, o potencial dessa sinergia se mostra cada vez mais inspirador!
O jantar, marcado por momentos únicos, discursos relevantes e uma atmosfera de celebração, também foi uma grande oportunidade de reforçarmos laços e trocarmos ideias com autoridades, líderes empresariais e representantes do poder público, que impulsionam o fortalecimento das relações França-Brasil.
Parabéns à CCIFB-SP pela organização impecável e pela homenagem ao Governador Tarcísio de Freitas com o Prêmio Personalidade 2025, um reconhecimento merecido pelas contribuições ao desenvolvimento do Estado de São Paulo e das relações bilaterais.
À CCIFB-SP e todos os envolvidos: nossos sinceros agradecimentos por essa noite memorável – que venham mais marcos históricos!












