
Nossa sócia Anne-Catherine Brunschwig conduziu duas Masterclasses nos dias 22 e 23 de outubro, dedicadas à estruturação jurídica de uma filial no Brasil e à tropicalização das práticas comerciais.
Os eventos foram organizados pela Business France, no âmbito dos preparativos para o Fórum Econômico Franco-Brasileiro sobre Transição Energética e Ecológica – Pré-COP 30.
As sessões ofereceram uma análise jurídica e estratégica das estruturas de parceria mais adequadas ao mercado brasileiro, abordando temas essenciais como governança, tributação transfronteiriça, restrições regulatórias locais e mecanismos de conformidade.
Parabéns e muito obrigada à Anne-Catherine Brunschwig pela excelente contribuição e pela clareza com que compartilhou sua expertise!
Agradecemos também às equipes da Business France pela organização impecável desses encontros.
Nos vemos em 4 de novembro!
Participar do French Tech Summit 2025, foi mais uma vez uma experiência enriquecedora para a nossa equipe! O evento reuniu startups, empresas e especialistas em tecnologia em painéis dinâmicos e uma programação voltada para a inovação e o futuro.
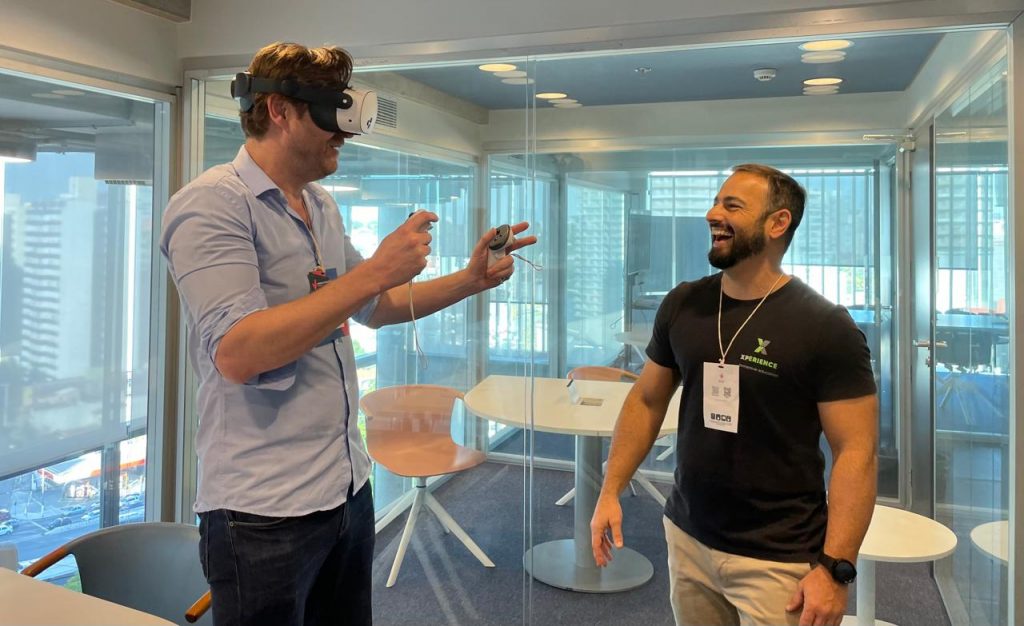
O que tornou o evento especial para nós? Além de acompanhar debates sobre temas fascinantes como Inteligência Artificial, Biotech para uma Amazônia sustentável, Women in Tech e muito mais, tivemos a alegria de reencontrar alguns dos nossos clientes, que estão na linha de frente da transformação digital e tecnológica. Ver de perto os projetos inovadores em que essas empresas estão envolvidas foi, sem dúvida, inspirador.
O French Tech Summit nos mostrou, mais uma vez, a força da colaboração internacional e o impacto positivo que ela pode gerar. Estamos animados para continuar acompanhando as inovações que surgirão dessa troca rica entre França e Brasil.
Obrigada French Tech São Paulo e até a próxima edição!
Um conjunto de novas regras que prometem simplificar a relação de estrangeiros e brasileiros que residem fora do país, foi implementado no Brasil a partir de 1º de janeiro de 2025.
O Banco Central do Brasil e a Comissão de Valores Mobiliários (CVM) publicaram a Resolução Conjunta nº 13/2024, que moderniza de forma significativa a conhecida Conta de Não Residente (CND). Essa iniciativa busca tornar o ambiente de negócios e investimentos mais acessível e alinhado às práticas internacionais.
A CND, em sua essência, é uma conta bancária em Reais (BRL) destinada a indivíduos ou empresas que não possuem residência fiscal no Brasil. Ela funciona como um canal para movimentar dinheiro, investir e manter bens no país de origem ou de interesse, mesmo vivendo no exterior. As inovações trazidas pela nova Resolução marcam uma guinada em direção à desburocratização.
Historicamente, o processo de operar uma CND era cercado de complexidades, exigindo, por exemplo, um representante legal no Brasil para diversas operações e a realização de procedimentos de câmbio simultâneos e obrigatórios. O registro no sistema RDE-Portfolio, anteriormente mandatório junto ao BACEN, também adicionava camadas de complexidade. Com a nova regulamentação, a boa notícia é que grande parte dessa burocracia será eliminada. A extinção da obrigatoriedade de operações simultâneas de câmbio, por exemplo, reduz custos e agiliza as transações para investimento no mercado de capitais. Da mesma forma, a necessidade de registro no RDE-Portfolio foi suprimida.
Essa modernização abre as portas para que a CND seja um instrumento muito mais flexível. Agora, os recursos depositados poderão ser aplicados diretamente em uma variedade de valores mobiliários e outros ativos financeiros no mercado brasileiro. Pessoas físicas, em alguns cenários e dentro de certos limites, até mesmo poderão ser dispensadas da necessidade de constituir um representante legal no país. O objetivo é claro: facilitar o investimento e a gestão patrimonial sem a pesada carga administrativa de outrora. Essa flexibilidade é vital também para quem altera sua residência fiscal, pois permite manter os investimentos no Brasil sem a exigência de vendê-los ou encerrar posições.
No entanto, é crucial compreender que, embora mais simplificado, o novo regime mantém certas restrições importantes. Ainda será proibida a transferência de investimentos ou títulos e valores mobiliários de não residentes de formas que não estejam expressamente previstas na regulamentação do BACEN ou da CVM. Além disso, a Resolução Conjunta 13 agora proíbe expressamente o recebimento, pagamento e outras movimentações financeiras em contas mantidas no exterior a partir da CND, com exceções específicas para operações ligadas a contratos de termo, futuro e de opções de produtos agropecuários, desde que contratados no Brasil por não residentes e observando a regulamentação aplicável. A conformidade com as rigorosas normas de “Conheça Seu Cliente” (KYC) e prevenção à Lavagem de Dinheiro e Financiamento do Terrorismo (PLD/FT) continua sendo uma prioridade inegociável.
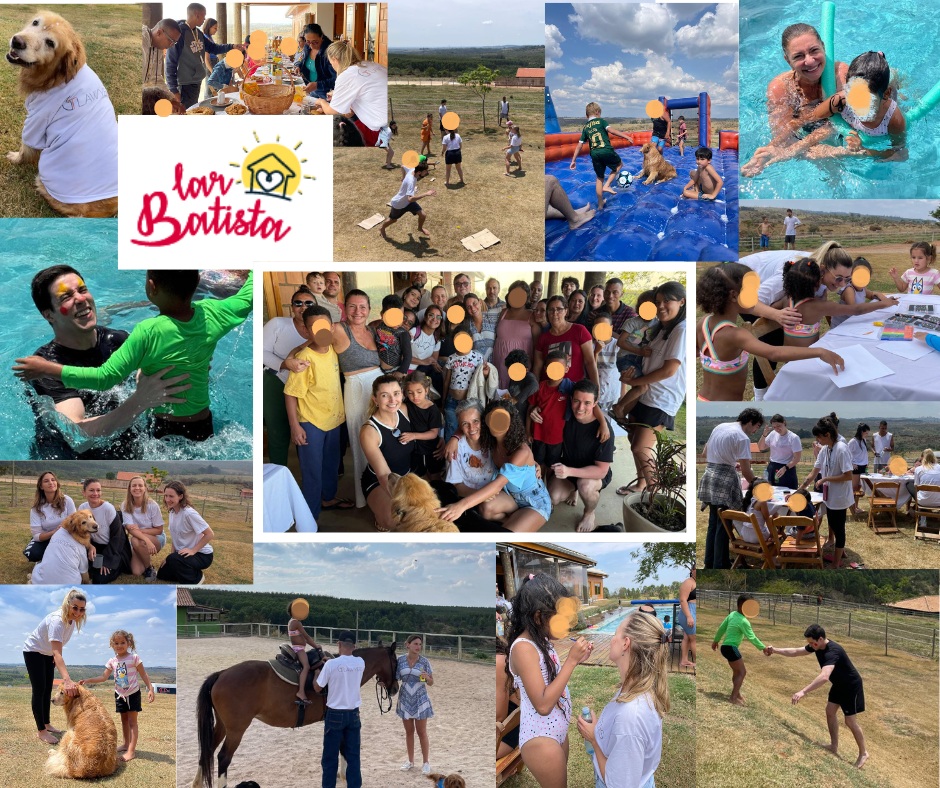
Neste final de semana, tivemos a honra de organizar uma jornada especial com as crianças do Lar Batista de Crianças Cid. Tiradentes.
Além do apoio financeiro que oferecemos para garantir a presença de psicólogos que cuidam da saúde emocional dessas crianças, queríamos fazer mais. Por isso, dedicamos este dia a criar momentos únicos de alegria e troca.
Gostaríamos de agradecer sinceramente à equipe de voluntários do GTLawyers, aqueles que estiveram presentes, animando oficinas, trazendo sorrisos, e também àqueles que não puderam estar lá, mas fizeram questão de enviar presentes para as crianças.
Nosso agradecimento também vai para os trabalhadores e educadores do Lar Batista, que diariamente dedicam seu tempo e cuidado para transformar a vida dessas crianças.
E, finalmente, nosso muito obrigado às crianças, que nos encheram de alegria, nos lembraram da importância de doar, ajudar e compartilhar.
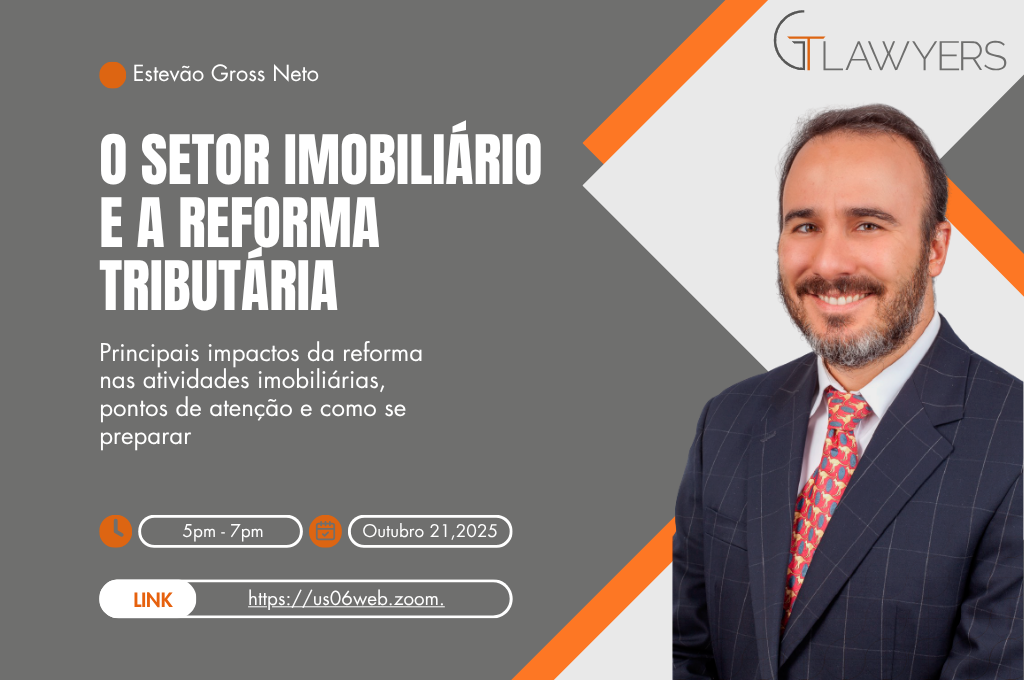
As mudanças trazidas pela reforma tributária prometem impactar de forma significativa o mercado imobiliário.
Você sabe quais serão os principais pontos de atenção e como se preparar?
Nosso sócio Estevão Gross abordará o tema no webinar:
Dia 21 de outubro, às 17h
Inscreva-se no link abaixo e garanta sua participação!
https://lnkd.in/eiVHcax3
O Diretório da La Bienfaisance, com a nossa sócia Tamy Tanzilli, que é diretora jurídica da Associação, se reuniu nesta terça-feira, 7 de outubro, na sede da GTLawyers, em São Paulo.
Neste encontro, foram traçadas etapas fundamentais para o aguardado evento de final de ano da Associação, um momento cheio de significado e generosidade.
Como escritório, temos muito orgulho de apoiar e fazer parte desse movimento inspirador que promove valores tão essenciais.
O GTLawyers tem o prazer de anunciar o GT TechStart, um programa exclusivo de aceleração jurídica para startups, com suporte estratégico e personalizado.
No GT TechStart, startups selecionadas não pagam honorários iniciais, e nossa remuneração é vinculada ao sucesso, com um percentual calculado sobre os valores captados nas rodadas de investimento que assessoramos.
O programa oferece soluções completas no modelo one-stop-shop, incluindo assessoria societária, contratos empresariais, proteção de dados, consultoria tributária e trabalhista, entre outras áreas, garantindo segurança jurídica e suporte para o crescimento sustentável.
Como participar?
Acesse o formulário de inscrição e envie os documentos necessários para techstart@gtlawyers.com.br. Após avaliação, as startups selecionadas passarão por um onboarding jurídico para alinhamento de necessidades.
Mais informações e inscrições: https://lnkd.in/e2Q8cxF7
Os Estados Unidos contam com o “15 U.S. Code Chapter 20”; a Inglaterra dispõe do “Insurance Act 2015”; e a França, do “Code des Assurances”. Seguindo a tendência internacional, o Brasil consolidou a normatização do seguro em legislação própria. Em 9 de dezembro de 2024, foi promulgada a Lei nº 15.040, conhecida como “Marco Legal dos Seguros”, que revoga dispositivos do Código Civil de 2002 e introduz novos preceitos para o setor.
Embora inovadora, essa legislação surge em um mercado de seguros robusto. Em fevereiro de 2025, a Superintendência de Seguros Privados (Susep) divulgou relatório indicando que, em 2024, as receitas dos segmentos de seguros, previdência e capitalização somaram R$ 435,56 bilhões no Brasil, representando crescimento de 12,2% em relação ao ano anterior . Mas, afinal, o que realmente muda com o novo marco?
O Código Civil de 2002 disciplinava o tema em apenas 46 artigos — 45 deles destinados à modalidade contratual e um à prescrição. O novo Marco Legal amplia significativamente esse universo, passando a abranger 134 artigos, substituindo dispositivos obsoletos e introduzindo inovações relevantes. Diante desse amplo escopo, destacam-se algumas das principais novidades.
Interpretação dos Contratos: Nova Proteção ao Segurado
Pela primeira vez, a legislação brasileira estabelece regras objetivas para a interpretação dos contratos de seguro, visando garantir maior transparência. A expansão do mercado pressupõe que os instrumentos contratuais sejam acessíveis e compreensíveis ao público. Agora, riscos e interesses precisam ser descritos “de forma clara e inequívoca”, prevalecendo a redação mais favorável ao segurado em caso de divergência entre apólice, modelo contratual ou notas técnicas (art. 9º, §§ 1º e 2º). Além disso, peças publicitárias e instrumentos pré-contratuais também deverão ser interpretados em favor do segurado (art. 57).
Comunicação de Agravamento do Risco: Dever Reforçado
O artigo 14 do novo marco detalha a obrigação do segurado de comunicar imediatamente qualquer agravamento substancial do risco à seguradora. O segurado deve, portanto, notificar a seguradora de forma tempestiva, intensificando o dever já previsto anteriormente. O prazo para deliberação da seguradora foi ampliado para 20 dias, possibilitando a exigência de prêmio adicional ou a rescisão do contrato, caso o risco acrescido não possa ser garantido. Se houver rescisão, esta deverá ocorrer em até 30 dias, facultando à seguradora a retenção proporcional de custos na devolução do prêmio.
O Código Civil já previa essa comunicação, sob pena de perda da cobertura em caso de má-fé. Agora, o novo marco endurece as consequências: a omissão dolosa pode acarretar, além da perda da garantia, a obrigação de pagar o prêmio e ressarcir despesas. Passa ainda a prever efeitos específicos para a omissão culposa, a serem definidos pela jurisprudência.
Atuação do Segurado diante do Sinistro: “Duty to Mitigate the Loss”
O novo Marco Legal, em seu artigo 66, atualiza o comportamento esperado do segurado diante de um evento coberto. A partir do conhecimento do sinistro ou de sua iminência, o segurado tem o dever de comunicar prontamente a seguradora por qualquer meio idôneo e adotar todas as providências necessárias para evitar ou minimizar os danos, consagrando no Brasil o princípio internacional conhecido como “duty to mitigate the loss”.
Cabe ao segurado, ainda, prestar todas as informações disponíveis sobre o sinistro, suas causas e consequências sempre que questionado. O descumprimento doloso dessas obrigações, ou seja, com intenção de prejudicar ou omitir informações relevantes, implica na perda total do direito à indenização ou ao capital segurado, sem prejuízo da cobrança do prêmio e do ressarcimento de despesas que a seguradora venha a suportar. Se o descumprimento for apenas culposo, o segurado perde o direito à indenização apenas na medida dos prejuízos decorrentes da omissão.
A legislação prevê, ainda, atenuantes: caso a seguradora comprove ter tomado conhecimento oportunamente do sinistro ou de informações relevantes por outros meios, mesmo sem a comunicação formal pelo segurado, as sanções podem ser afastadas. Importante destacar que o beneficiário também está sujeito a essas obrigações e penalidades, quando for parte interessada.
Regulação e Liquidação de Sinistros: Celeridade e Transparência
Quanto à condução do sinistro, a gestão e a liquidação permanecem sob responsabilidade exclusiva da seguradora, que pode designar regulador próprio sem delegação da decisão final. Os artigos 76 e 77 recomendam a realização simultânea, quando possível, das etapas de regulação e liquidação, favorecendo maior agilidade ao processo. O relatório gerado passa a ser documento comum às partes e, havendo negativa de cobertura, todos os documentos que fundamentaram a decisão da seguradora devem ser disponibilizados ao interessado. O prazo para resposta é de 30 dias, prorrogável em situações complexas, podendo chegar a 120 dias.
Prazos para Reivindicação de Direitos
O novo marco também inova nos prazos para reivindicar direitos relacionados ao contrato de seguro. O artigo 126, inciso I, estabelece, em regra, o prazo de um ano a partir da ciência do fato gerador para que seguradoras cobrem prêmio, intermediários ajustem remunerações e para demandas entre seguradoras e resseguradoras. O segurado também dispõe de um ano para requerer indenização ou restituição do prêmio, contado do recebimento da negativa formal. Para beneficiários e terceiros prejudicados, o prazo é de três anos a partir da ciência do fato gerador para pleitear seus direitos junto à seguradora.
As adaptações promovidas pelo Marco Legal dos Seguros representam uma reestruturação significativa, elevando a transparência, a agilidade e a segurança jurídica no setor. Com seus 134 artigos, a lei marca uma guinada em direção à consolidação normativa e ao alinhamento com práticas de mercados mais maduros, preparando o Brasil para um novo cenário no segmento de seguros.
Por fim, vale destacar que, embora promulgada em dezembro de 2024, a Lei nº 15.040 ainda não está plenamente em vigor. O setor passa por um período de transição, aguardando o início de sua aplicação — previsto para dezembro de 2025. Até lá, seguradoras, consumidores e reguladores buscam se adaptar e observar como as novas regras serão interpretadas e implementadas, enquanto o mercado se prepara para esse novo marco normativo.
Na última Soirée à la Française, organizada pela Câmara de Comércio França Brasil – CCIFB, o GTLawyers esteve novamente presente, reforçando sua conexão com a comunidade franco-brasileira. Este evento, como sempre, foi um momento para fortalecer laços, trocar experiências e celebrar as parcerias que tornam nossa atuação mais robusta.
Nosso escritório esteve representado por Jeanne Puech e Tiago Carneiro Tavano, em mais uma edição desse evento especial.
Merci à la Câmara de Comércio França Brasil – CCIFB por proporcionar esse espaço de união e de troca entre empresas que, como nós, acreditam no potencial e nas sinergias entre a França e o Brasil.
Nesta semana, nossas advogadas Anne-Catherine Brunschwig, Tamy Tanzilli e Cécile Verdeaux participaram do happy hour organizado pela CCBC – Chambre de Commerce Brésil-Canada.
Agradecemos à Câmara pela recepção calorosa e pela organização do evento. Foi um momento descontraído e produtivo para troca de experiências e fortalecimento de conexões com colegas e parceiros comerciais.












